Captação de Investidores Imobiliários: Como Atrair Compradores de Múltiplas Unidades na Planta
A estruturação da captação de investidores imobiliários tornou-se um dos pilares mais estratégicos para mitigar o risco de liquidez de incorporadoras e construtoras no mercado contemporâneo. Em cenários de oscilação macroeconômica e volatilidade nos custos de funding de obras, depender exclusivamente do comprador final de uma única unidade expõe a operação a um ciclo de vendas excessivamente lento. A comercialização em lote, focada em investidores que adquirem pacotes de três, cinco ou dezenas de apartamentos na planta, proporciona tração inicial acelerada e fortalece o balanço da SPE.
Para diretores comerciais e CFOs, a entrada antecipada de capital qualificado viabiliza o atingimento célere do ponto de equilíbrio (breakeven) e a liberação de crédito à produção junto a agentes financeiros. Além disso, o investidor de atacado antecipa recebíveis cruciais para o fluxo de caixa, permitindo negociações de suprimentos em condições mais vantajosas. No entanto, fechar contratos com esse perfil exige uma governança comercial estruturada, modelagem analítica impecável e canais de prospecção altamente sofisticados.
Neste artigo técnico, exploramos as nuances analíticas, operacionais e de marketing envolvidas na captação de investidores imobiliários de alto valor agregado. Analisaremos desde a modelagem de retorno financeiro e categorização dos compradores de múltiplos ativos até a construção de esteiras de tração digital e eventos fechados de pré-lançamento para family offices e investidores profissionais.
O Perfil Estratégico do Investidor de Atacado na Planta
A abordagem comercial para a captação de grandes lotes exige segmentação cirúrgica. Ao contrário do adquirente residencial tradicional, que baseia sua decisão em apelos emocionais e atributos estéticos, o comprador de múltiplas unidades opera com a mentalidade de um gestor de portfólio. Ele busca maximizar a relação entre risco e retorno por metro quadrado, balanceando horizonte de liquidez e previsibilidade de caixa.
Compreender os diferentes perfis que compõem essa classe de compradores é a chave para estruturar apresentações comerciais persuasivas e teses sólidas. Construtoras que padronizam discursos para perfis divergentes falham invariavelmente na conversão de grandes tickets. A segmentação técnica reduz o custo de aquisição de clientes (CAC) e dinamiza o ciclo de fechamento dos contratos institucionais.
Investidores Focados em Renda: Yield Operacional e Short-stay
Este perfil concentra seu capital na aquisição de estúdios, apartamentos compactos e unidades funcionais localizadas em polos estratégicos de mobilidade urbana, centros empresariais ou distritos universitários. Sua motivação central é a geração de fluxo de caixa operacional recorrente pós-entrega, comparando o Dividend Yield imobiliário com títulos de renda fixa privada e Fundos de Investimento Imobiliário (FIIs).
Para esse investidor, teses de short-stay geridas por plataformas especializadas (como parcerias com operadores de moradia por assinatura) representam um diferencial competitivo decisivo. A incorporadora deve fornecer projeções auditadas de taxa média de ocupação (RevPAR), custos condominiais estimados e despesas de gestão patrimonial. A clareza quanto à liquidez locatícia define a velocidade com que esse investidor aloca seu patrimônio no empreendimento.
Estratégias de Ganho de Capital: O Desinvestimento no Repasse (Flip)
Os investidores voltados para o ganho de capital buscam capturar o spread entre o custo por metro quadrado do lançamento e a valorização acumulada até a expedição do Habite-se. Seu objetivo é aportar parcelas mínimas durante o fluxo de obras para alavancar os retornos sobre o capital efetivamente desembolsado (Cash-on-Cash Return). Esse perfil costuma liquidar os ativos nos meses antecedentes à entrega das chaves, evitando o financiamento bancário do saldo devedor.
Ao estruturar a captação de investidores imobiliários com foco em flip, a incorporadora deve estabelecer regras contratuais transparentes acerca de cessão de direitos e taxas de transferência. A oferta de lotes de unidades com descontos escalonados sobre a tabela cheia serve de estímulo fundamental para a tomada de risco desse investidor, que absorve grande volume nos estágios embrionários do projeto.
Multi-family Offices e Club Deals: Alocação Patrimonial e Hedging
Estruturas de gestão patrimonial familiar e veículos de club deals procuram ativos imobiliários na planta como ferramenta primordial de preservação de capital e proteção inflacionária. Esse grupo analisa métricas macroeconômicas complexas e monitora índices setoriais amplamente consolidados por entidades como a CBIC para calcular riscos sistêmicos e correlações com a construção civil nacional. Eles operam com cheques robustos, frequentemente adquirindo andares inteiros ou prumadas completas.
A tomada de decisão dos family offices envolve comitês de investimento formais, diligência jurídica rigorosa e exigência de garantias sólidas. A presença de um balanço patrimonial saudável da incorporadora e o histórico de entrega dentro dos prazos são premissas mandatórias. A negociação com essas entidades exige que a liderança da incorporadora esteja presente nas mesas de discussão, tratando a transação como uma emissão privada de equity.
Modelagem Financeira da Tese: Métricas Cruciais na Captação de Investidores Imobiliários
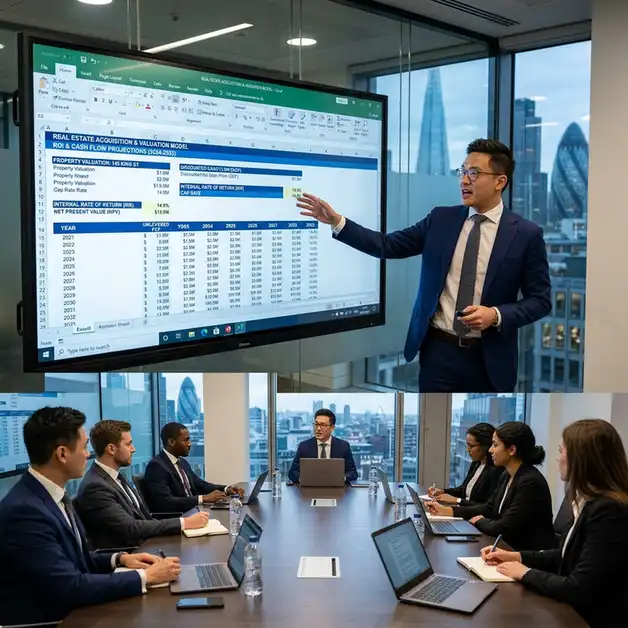
A interlocução com investidores de múltiplos lotes requer o abandono de tabelas comerciais descritivas em favor de modelos financeiros dinâmicos. O comprador profissional avalia a viabilidade do ativo por meio de planilhas de fluxo de caixa descontado (FCD) e cenários de sensibilidade. Sem demonstrar com precisão o retorno ajustado ao risco, a captação se perde em argumentações retóricas sem conversão prática.
A engenharia financeira da incorporadora deve disponibilizar apresentações em modelo Executive Summary e Data Room, detalhando o impacto de variáveis como vacância estressada, variação de índices de correção de obra e custos transacionais de registro. Abaixo, detalhamos as métricas determinantes que precisam compor a tese de vendas.
Cap Rate Projetado e Taxa Interna de Retorno (TIR) Líquida
O Cap Rate (Capitalization Rate) indica o rendimento anual gerado pela locação líquida em relação ao capital total despendido na aquisição do imóvel. A incorporadora precisa apresentar estimativas conservadoras de aluguel por metro quadrado na região do empreendimento, descontando a taxa de vacância estrutural, IPTU e custos operacionais de condomínio. Modelar cenários baseados nos históricos da região confere credibilidade incontestável à projeção.
Por sua vez, a Taxa Interna de Retorno (TIR) representa a métrica mestra da atratividade financeira, considerando todo o cronograma de desembolsos na fase de obras e a subsequente entrada de aluguéis ou valor de venda na liquidação. Essa taxa precisa ser expressa em termos reais (descontada a inflação) e líquidos de impostos, comparando-se explicitamente com a taxa básica de juros e papéis do Tesouro Direto. Quando a TIR supera substancialmente os benchmarks de mercado com baixo prêmio de risco, a decisão do investidor se torna puramente racional.
O Impacto do Desconto de Fluxo à Vista e Tabelas Especiais de Lote
A curva de absorção financeira de uma obra pode ser significativamente aliviada quando o investidor de atacado aporta capital à vista ou com fluxo intensificado nos primeiros 12 meses. Para incentivar esse comportamento, incorporadoras inteligentes aplicam taxas de desconto baseadas no Custo Médio Ponderado de Capital (WACC) da própria empresa. Se o custo de financiamento à produção gira em torno de CDI + 3% a 6% ao ano, conceder um desconto equivalente para pagamentos antecipados preserva a rentabilidade global da SPE.
As tabelas de atacado devem operar com faixas transparentes de volume: descontos progressivos para blocos de 3 a 5 unidades, de 6 a 10 unidades, ou andares privativos completos. Essa modulação cria o incentivo econômico necessário para que o comprador aumente seu ticket original, otimizando o esforço de negociação de grandes lotes sob um único contrato-quadro.
Estruturação de Garantias Reais e Mitigação de Risco Construtivo
Investidores que adquirem volumes expressivos exigem salvaguardas que eliminem o risco de contaminação patrimonial entre empreendimentos da mesma empresa. A obrigatoriedade do Regime de Afetação, regulamentado pela Lei nº 10.931/2004, é uma premissa básica que deve ser ostensivamente comunicada nos materiais comerciais. Com o patrimônio de afetação ativo, as receitas auferidas pela SPE respondem unicamente pelo custo construtivo e tributário daquela obra específica.
Além da afetação, auditorias independentes de medição física e a contratação de Seguro Garantia de Término de Obra (Performance Bond) elevam o padrão institucional da incorporadora. Essas proteções estruturais transformam a percepção de risco do projeto, permitindo que a captação de investidores imobiliários ocorra com solidez mesmo em cenários de incerteza fiscal ou macroeconômica.
A Arquitetura de Aquisição: Esteira de Captação Digital de Alta Performance
Para construir previsibilidade de pipeline de compradores de grande escala, as incorporadoras não podem depender exclusivamente de redes de relacionamentos pessoais de seus diretores. A implantação de uma infraestrutura digital de geração de demanda B2B/Private estabelece um fluxo contínuo de oportunidades qualificadas. É nesse estágio que a inteligência de dados aplicada ao mercado imobiliário se sobressai.
Plataformas de inteligência de vendas e marketing como a Agencity apoiam incorporadoras na criação de sistemas integrados de captação, mapeando dados de audiências qualificadas e transformando tráfego qualificado em reuniões consultivas de alto fechamento. Uma esteira eficiente elimina intermediários desqualificados e conecta a equipe interna diretamente a tomadores de decisão de alto poder aquisitivo.
Tráfego Pago Hipersegmentado para Qualified Investors
A compra de mídia para captar compradores de múltiplos lotes difere frontalmente de campanhas voltadas para o consumidor residencial geral. As campanhas no Google Ads devem focar em termos de busca de alta intenção financeira e termos de teses de investimento (“investimento em estúdios sp”, “compra de lote de apartamentos na planta”, “rentabilidade short stay retorno”). O objetivo é interceptar pesquisas de profissionais experientes com capital disponível para alocação.
Em canais como Meta Ads e LinkedIn Ads, o direcionamento precisa cruzar cargos executivos (C-Levels, sócios de consultorias, médicos especialistas, family offices) com comportamentos e interesses em private equity, fundos imobiliários e patrimônio internacional. A comunicação criativa deve focar na racionalidade financeira, exibindo indicadores como TIR estimada, rentabilidade bruta e comparativos de alocação de liquidez, abandonando clichês publicitários como lazer de resort e acabamentos de fachada.
Landing Pages com Apelo Financeiro e Data Rooms Exclusivos
O destino do tráfego qualificado precisa ser uma página de conversão desenhada com rigor institucional. Uma Landing Page para captação institucional não deve focar em fotos de maquetes genéricas, mas sim em dados analíticos, memória de cálculo do rendimento, localização baseada em vetores de valorização urbana e credenciais da construtora. Elementos como gráficos de absorção de mercado e cronogramas de obra auditados geram autoridade imediata.
A conversão principal da página deve direcionar o investidor para o desbloqueio de um Data Room virtual ou o download de um Memorando de Investimento completo. Para acessar esse material exclusivo, o usuário deve preencher formulários inteligentes que validam capacidade de alocação, volume pretendido de unidades e horizonte de tempo. Essa estratégia filtra leads curiosos e entrega apenas investidores qualificados para a equipe comercial.
Qualificação e Estrutura Comercial de SDR Private
O atendimento ao investidor de múltiplos imóveis requer profissionais que dominem o jargão do mercado de capitais e compreendam a fundo as nuances do direito imobiliário. Pré-vendedores tradicionais costumam perder o contato por falta de fluidez técnica. O papel do SDR Private (Sales Development Representative) é conduzir um diagnóstico aprofundado dos objetivos de alocação daquele contato, sem tentar empurrar vendas no primeiro minuto.
Através de uma abordagem de vendas consultivas e suporte de ferramentas de inteligência, como as fornecidas pela Agencity, os pré-vendedores avaliam a liquidez real do investidor, sua preferência de pagamento (à vista ou fluxo parcelado) e seu apetite por risco. Apenas após a certificação desse perfil, a oportunidade é transferida para um Diretor de Novos Negócios ou Executivo Sênior de Parcerias Institucionais para a condução de reuniões de fechamento.
Estratégias Presenciais e Eventos Fechados de Pré-lançamento
Embora a originação digital forneça escala e volume contínuo de oportunidades, o fechamento de transações que envolvem compras de múltiplos apartamentos ocorre em ambientes de alta confiança e exclusividade interpessoal. A combinação entre captação remota qualificada e eventos presenciais restritos compõe a estratégia de maior conversão para lançamentos verticais e horizontais de médio e grande porte.
Projetar momentos exclusivos onde o investidor se sinta parte de um seleto grupo com acesso privilegiado a condições irrepetíveis aciona gatilhos de urgência e escassez institucional. Essas rodadas fechadas consolidam o stealth release (lançamento silencioso), garantindo percentuais vitais de venda antes mesmo da abertura do estande ao público comum.
Roadshows Privados e Rodadas Exclusivas de Investimento
Empreendimentos de grande porte justificam a organização de roadshows em capitais financeiras ou centros agroindustriais com alto acúmulo de riqueza líquida. Nessas ocasiões, a diretoria da incorporadora reúne pequenos grupos de investidores qualificados em jantares privados ou salas executivas de hotéis de alto padrão. O tom do encontro deve ser equivalente ao de um pitch para captação de venture capital ou fundos de crédito privado.
Durante a apresentação, o engenheiro-chefe e o diretor financeiro apresentam em conjunto os diferenciais do ativo: racional da compra do terreno, custo de construção orçado, histórico de cumprimento de margem da empresa e estudos mercadológicos independentes. Relatórios de mercado chancelados por órgãos técnicos como o Secovi-SP conferem lastro empírico incontestável sobre a liquidez regional e a taxa de absorção de novos lançamentos.
Mecânica de Reservas em Lote e Contratos de Opção de Compra
Para gerar tração real nos eventos fechados, a incorporadora deve estruturar um processo transparente e célere de formalização de reservas. A utilização de Contratos de Opção de Compra ou Termos de Reserva com carência definida permite ao investidor de grande porte travar o preço das unidades escolhidas durante o período de due diligence. Isso previne o congelamento prolongado do estoque sem compromisso financeiro.
A sistemática de pré-reserva pode ser combinada com incentivos claros: os primeiros compradores de lotes escolhem as melhores plantas, andares intermediários mais líquidos e prumadas de menor ruído. A sensação de prioridade frente ao varejo convencional é o catalisador que transforma o interesse em assinaturas contratuais com depósitos de sinal imediatos.
Governança, Pós-venda e Relacionamento Contínuo com o Investidor
A retenção do investidor de atacado é a alavanca de maior eficiência econômica para o crescimento de uma construtora. O Custo de Aquisição de Cliente de um investidor que adquire lotes em múltiplos lançamentos ao longo de uma década é amortizado dramaticamente. Portanto, o relacionamento pós-venda não deve ser gerido pela equipe de atendimento a clientes comuns, mas sim por uma estrutura de Investor Relations (Relações com Investidores).
A incorporadora deve fornecer transparência analítica rigorosa durante todo o período de obras. A implementação de dashboards digitais que exibam evolução física percentual, relatórios fotográficos de alta resolução, medições estruturais e certidões negativas de débito atualizadas consolida uma relação institucional de longo prazo.
Acompanhamento de Valuation e Atualização de Índices
O investidor precisa acompanhar como o seu patrimônio está se valorizando em tempo real. A publicação periódica de relatórios que recalculam o valor de mercado das unidades com base no preço de tabela das fases subsequentes traz segurança sobre o acerto da alocação. Esse comparativo quantifica a valorização contábil antes mesmo da conclusão do empreendimento.
Adicionalmente, os relatórios devem esclarecer de forma didática o impacto das correções monetárias de obra, como o Índice Nacional de Custo da Construção (INCC-M) medido pela FGV. Demonstrar como as compras de suprimentos foram travadas com antecedência para mitigar a inflação setorial reforça a confiança na gestão financeira da construtora.
Assessoria de Repasse e Gestão de Desinvestimento
Para investidores que buscam ganho de capital ou desejam colocar as unidades em operação imediatamente após a entrega, a construtora que oferece serviços agregados de repasse ou intermediação de locação ganha preferência absoluta. Estruturar parcerias com imobiliárias locais ou plataformas de locação para gerenciar a entrega das chaves e a montagem das unidades compactas fecha o ciclo de valor com chave de ouro.
Investidores que encontram uma solução integrada de ponta a ponta não hesitam em realocar o capital líquido em novos empreendimentos da mesma incorporadora. Dessa forma, as soluções e estratégias de inteligência comercial da Agencity auxiliam a desenhar ecossistemas completos onde cada ciclo de entrega já alimenta a captação do próximo lançamento da esteira corporativa.
Perguntas Frequentes sobre Captação de Investidores Imobiliários (Faq)
1. O que Configura Exatamente uma Compra em Lote ou de Múltiplas Unidades?
A compra em lote é a transação em que um único investidor adquire a partir de três unidades autônomas em um mesmo empreendimento ou pacote imobiliário. Esse tipo de operação permite a aplicação de tabelas de atacado, condições personalizadas de fluxo de pagamento e acesso preferencial a tipologias estratégicas.
2. Qual o Desconto Médio Viável para Vendas de Atacado na Planta?
Os descontos comerciais costumam oscilar entre 8% e 20% em relação à tabela cheia do lançamento aberto ao público. Esse percentual varia em função do volume financeiro total alocado, da proporção de pagamento à vista e do custo de capital de terceiros alternativo disponível para a incorporadora.
3. Como o Investidor de Grande Porte Valida a Segurança Jurídica da Obra?
A validação ocorre por meio de uma due diligence documental que checa a existência do Patrimônio de Afetação registrado no Cartório de Registro de Imóveis competente. Além disso, são avaliadas as certidões cíveis e tributárias da SPE e dos sócios, bem como o Memorial de Incorporação e as licenças ambientais pertinentes.
4. É Mais Vantajoso Buscar Investidores Locais ou Nacionais?
Ambas as frentes são complementares e desempenham papéis estratégicos em diferentes estágios. Investidores locais possuem familiaridade imediata com o vetor de crescimento regional, enquanto investidores institucionais de outros polos aportam cheques expressivos balizados puramente na rentabilidade nominal demonstrada.
5. Como Estruturar Cessões de Direitos sem Prejudicar as Vendas do Varejo?
A incorporadora deve estabelecer cláusulas contratuais de lock-up e restrições de comercialização pública nos mesmos canais de mídia utilizados pela construtora. Taxas de anuência de cessão de direitos podem ser aplicadas para incentivar que o repasse ocorra no momento ideal do ciclo físico.
6. Qual o Papel do Short-stay na Decisão de Compra de Investidores de Múltiplas Unidades?
O modelo de moradia por assinatura e locação flexível atua como o principal argumento para unidades compactas, reduzindo a vacância e elevando o yield operacional médio. Investidores priorizam empreendimentos que já contam com convênios ou operadores de short-stay homologados desde o lançamento.
7. Quais Erros Afastam Investidores Institucionais e Family Offices?
Os erros mais comuns envolvem a apresentação de projeções financeiras irreais, a ausência de estudos técnicos de mercado e a falta de transparência sobre o endividamento da empresa. Materiais puramente emocionais sem detalhamento analítico de TIR e fluxo de caixa descontado eliminam o interesse imediato desse público.
8. Como as Ferramentas Digitais Auxiliam na Captação de Investidores Imobiliários?
Sistemas analíticos e campanhas digitais de precisão possibilitam a identificação e qualificação de profissionais com alta capacidade de investimento de forma contínua. Elas filtram leads desqualificados e alimentam a equipe de Novos Negócios com dados cruciais sobre capacidade de alocação de ativos.
9. Em que Momento do Cronograma Deve Ocorrer a Captação de Atacado?
O ideal é que a negociação de grandes lotes aconteça na fase de pré-lançamento ou stealth release, cerca de 30 a 60 dias antes da abertura de estande ao consumidor final. Essa entrada antecipada de capital garante o atingimento do funding de largada e chancela o sucesso público do projeto.
10. O que É Mais Relevante em um Pitch de Vendas para Investidores: Preço ou Liquidez?
A liquidez combinada à taxa de valorização real supera a discussão isolada de preço de metro quadrado. Investidores experientes aceitam pagar preços adequados desde que a tese assegure facilidade de locação futura ou desinvestimento consistente com margem líquida superior aos índices de renda fixa.
Conclusão: Escalando a Captação de Investidores Imobiliários com Eficiência
A consolidação de uma estratégia contínua e profissionalizada de captação de investidores imobiliários de múltiplas unidades representa a fronteira definitiva entre incorporadoras dependentes de ciclos de mercado voláteis e empresas resilientes com crescimento sustentado. Reduzir a dependência de compradores de varejo no momento inicial do projeto equilibra o fluxo de caixa corporativo e minimiza a vulnerabilidade operacional frente a mudanças de juros.
Alcançar esse patamar requer um compromisso irrestrito com o rigor técnico, modelagens financeiras auditáveis, governança jurídica de ponta e esteiras digitais estruturadas de prospecção e nutrição de leads qualificados. Ao tratar o investidor imobiliário de atacado como um parceiro estratégico de negócios, a incorporadora pavimenta o caminho para a absorção rápida de seus estoques em qualquer estágio econômico do país.
Referências Bibliográficas e Institucionais
1. Câmara Brasileira da Indústria da Construção (CBIC). Banco de Dados da Construção Civil: Indicadores de Desempenho do Mercado Imobiliário Nacional. Disponível em: https://cbic.org.br/.
2. Sindicato da Habitação do Estado de São Paulo (Secovi-SP). Pesquisa do Mercado Imobiliário: Vendas, Lançamentos e Ofertas no Segmento Residencial Urbano. Disponível em: https://www.secovi.com.br/.
3. Instituto Brasileiro de Economia da Fundação Getulio Vargas (FGV IBRE). Metodologia do Índice Nacional de Custo da Construção (INCC-M) e Análise de Volatilidade de Insumos. Disponível em: https://portal.fgv.br/.
4. BRASIL. Lei nº 10.931, de 2 de agosto de 2004. Dispõe sobre o patrimônio de afetação de incorporações imobiliárias, Cédula de Crédito Bancário e dá outras providências. Diário Oficial da União, Brasília, DF, 2004.
5. DAMODARAN, Aswath. Applied Corporate Finance. 4th ed. New York: John Wiley & Sons, 2014.
6. LINNEMAN, Peter. Real Estate Finance and Investments: Risks and Opportunities. 4th ed. Philadelphia: Linneman Associates, 2016.