Distrato Imobiliário na Incorporação: Estratégias Comerciais e Jurídicas para Reter Clientes e Blindar o Caixa
O distrato imobiliário na incorporação representa um dos maiores desafios à estabilidade financeira e operacional de empreendimentos residenciais e comerciais no Brasil. Quando mal gerido, ele corrompe a previsibilidade do fluxo de caixa da SPE (Sociedade de Propósito Específico), drena a liquidez corporativa e desestabiliza o planejamento orçamentário da obra.
Para diretores financeiros (CFOs), gestores de crédito e diretores jurídicos, conter a evasão de compradores exige uma atuação cirúrgica multidisciplinar. Trata-se de uma combinação precisa entre engenharia financeira de repactuação de fluxos, inteligência de dados preditiva e aplicação rigorosa da legislação vigente.
Compreender a dinâmica contemporânea do distrato imobiliário na incorporação imobiliária não é apenas uma questão de mitigação de perdas contratuais. É, sobretudo, uma oportunidade estrutural de proteger a TIR (Taxa Interna de Retorno) dos projetos e garantir a solvência integral do portfólio em qualquer ciclo macroeconômico.
A Anatomia Financeira do Distrato Imobiliário na Incorporação: Causas Raízes e Impactos no Caixa
A ruptura do vínculo contratual na planta raramente é um evento abrupto e imprevisível. Na quase totalidade dos casos, o distrato imobiliário na incorporação é o desfecho de um processo de deterioração financeira acumulada ao longo da fase de obras.
O primeiro catalisador reside na oscilação macroeconômica, em que índices de inflação da construção como o INCC (Índice Nacional de Custo da Construção), apurado pela Fundação Getulio Vargas, e os dados de rendimento monitorados pelo IBGE geram descompasso direto na capacidade de pagamento do adquirente.
Durante o período construtivo, a incidência de reajustes monetários cumulativos sobre o saldo devedor pode elevar o valor nominal das parcelas mensais e dos balões intermediários a patamares incompatíveis com o orçamento familiar original.
O segundo ponto crítico ocorre na transição para a fase de entrega das chaves, momento da formalização do financiamento bancário com as instituições financeiras. Se as taxas de juros nominais sobem ao longo dos 36 meses de obra, a capacidade de amortização do cliente é estrangulada pelo sistema de amortização bancária.
Além disso, o desemprego inesperado, a perda repentina de renda e a desorganização orçamentária do comprador transformam o sonho da casa própria em um pesadelo de inadimplência crônica. Sem uma intervenção tempestiva da incorporadora, esse cenário culmina inevitavelmente na rescisão.
Do ponto de vista contábil e de tesouraria da incorporadora, a perda de um contrato acarreta despesas de originação não recuperáveis integralmente, pagamento de tributos antecipados e necessidade de desembolso financeiro para devolução de saldos, reduzindo a liquidez projetada para o custeio do canteiro de obras.
O Marco Regulatório da Lei 13.786/2018: Blindagem Jurídica e Limites de Retenção
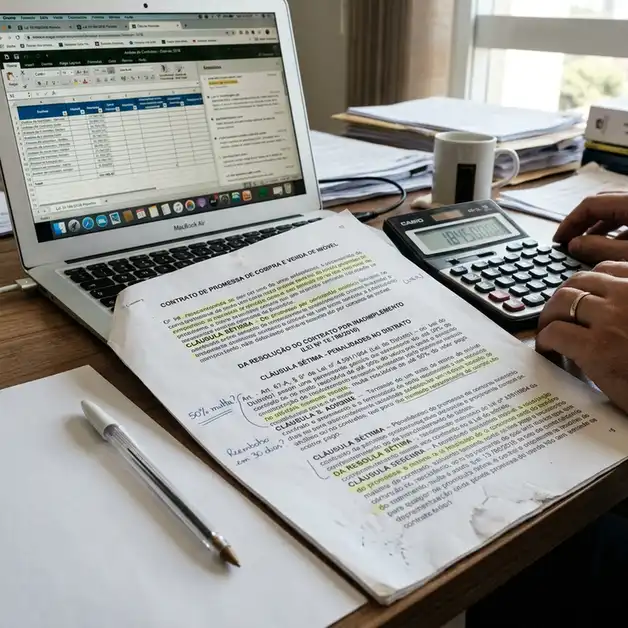
A consolidação da Lei nº 13.786/2018, amplamente conhecida no mercado como a Lei do Distrato, redefiniu substancialmente o equilíbrio de forças nas relações de promessa de compra e venda de imóveis no Brasil. O texto legal trouxe segurança jurídica para o distrato imobiliário na incorporação, estipulando balizas claras para a retenção de valores e prazos de liquidação.
Um dos pilares mais relevantes estabelecidos pela legislação é a distinção clara entre empreendimentos submetidos ao regime de Patrimônio de Afetação e aqueles sob o regime tradicional. Nos empreendimentos com afetação constituída, a incorporadora possui a prerrogativa legal de reter até 50% dos valores pagos pelo comprador em caso de rescisão motivada por inadimplemento ou desistência injustificada.
Já nos empreendimentos não submetidos ao Patrimônio de Afetação, o teto de retenção é fixado em 25% das quantias comprovadamente quitadas. Essa diferenciação busca justamente blindar o patrimônio coletivo da obra, resguardando os recursos necessários para a conclusão do edifício em benefício dos demais adquirentes adimplentes.
Além da retenção principal sobre o saldo pago, a lei autoriza o desconto integral da comissão de corretagem, desde que expressamente prevista no contrato preliminar e destacada do preço global do imóvel. Este fator impede que a construtora absorva o custo comercial irrecuperável do fechamento da venda original.
Nos casos em que o imóvel já foi disponibilizado para posse ou uso do adquirente, é assegurado à incorporadora o desconto da chamada taxa de fruição, correspondente a 0,5% ao mês sobre o valor atualizado do contrato. Podem ser descontados também débitos tributários pendentes, como IPTU, e cotas condominiais em atraso.
O cronograma de restituição também foi normatizado de maneira a evitar choques repentinos de caixa na SPE. Em obras com Patrimônio de Afetação, o pagamento dos valores residuais devidos ao adquirente distratante deve ser realizado em parcela única no prazo máximo de 30 dias após a expedição do Habite-se.
Caso a incorporadora consiga revender a unidade para um novo comprador antes da conclusão da obra, o prazo legal de restituição ao cliente original é encurtado para até 30 dias contados a partir da formalização da nova comercialização, preservando o equilíbrio econômico do empreendimento.
Estruturação da Esteira Ativa de Retenção: Prevenção Preditiva no CRM e ERP
A gestão moderna de carteira de recebíveis não pode operar de forma reativa, aguardando que o cliente notifique extrajudicialmente o pedido de rescisão. Uma esteira ativa de retenção para combater o distrato imobiliário na incorporação depende da integração contínua entre sistemas de CRM (Customer Relationship Management) e plataformas de ERP (Enterprise Resource Planning).
O monitoramento de Early Warning Indicators (indicadores preditivos de risco de cancelamento) permite identificar o estresse financeiro do adquirente muito antes do vencimento das parcelas mais expressivas. Dados setoriais compilados por entidades de liderança como o Secovi-SP e a CBIC comprovam que intervenções realizadas nos primeiros 15 dias de atraso aumentam a taxa de recuperação em mais de 70%.
O primeiro sinal de alerta costuma manifestar-se no atraso recorrente da primeira ou segunda parcela após a assinatura do contrato, ou em repetidas solicitações de prorrogação de datas de vencimento de boletos. Esse comportamento denota uma fragilidade imediata no orçamento do cliente.
Outro indicador vital reside na abertura de chamados técnicos no portal do cliente questionando os índices de correção monetária pelo INCC ou demonstrando insatisfação com a evolução percentual da obra. Tais manifestações frequentemente mascaram uma busca subjacente por justificativas para romper o contrato.
Estruturar réguas de comunicação segmentadas e acionamentos preventivos garante uma abordagem consultiva e empática antes que o cliente consulte advogados litigantes. Equipes especializadas em inteligência comercial e gestão de ativos implementam processos preditivos que mitigam atritos e transformam potenciais distratos em acordos comerciais viáveis.
O atendimento de retenção precisa ser treinado com argumentos de consultoria de crédito, auxiliando o adquirente a visualizar o imóvel como um ativo de patrimônio em valorização, e não apenas como um passivo financeiro mensal insustentável.
Engenharia Financeira de Repactuação de Fluxos: Soluções Comerciais Antes da Rescisão
Quando a capacidade de pagamento do comprador entra em colapso evidente, insistir na cobrança do contrato original é a fórmula certa para empurrá-lo ao litígio. A engenharia financeira aplicada à gestão de carteira oferece um amplo cardápio de soluções para evitar o distrato imobiliário na incorporação imobiliária.
A primeira estratégia de alto impacto consiste na diluição dos balões semestrais ou anuais nas parcelas mensais vincendas. Para adquirentes assalariados que não contam com bonificações extraordinárias ou 13º salário suficiente, o vencimento de parcelas intermediárias vultosas gera inadimplência imediata; pulverizar esse valor suaviza a curva de desembolso.
A segunda alternativa é a concessão de carência temporária de amortização em períodos de choque, como perda transitória de emprego ou imprevistos de saúde na família. Durante 3 a 6 meses, a incorporadora pode cobrar apenas a correção monetária pelo INCC, congelando o principal para recolocação futura no saldo devedor.
Uma terceira via altamente eficiente é o downsizing programado dentro do próprio portfólio da incorporadora. Se o comprador adquiriu uma unidade de três dormitórios e não suportará o repasse bancário, a transferência contratual para uma unidade de dois dormitórios ou estúdio preserva o capital já investido e mantém o cliente na base ativa.
Por fim, a cessão de direitos monitorada com intermediação da própria incorporadora surge como uma solução pacífica e financeiramente neutra. Ao autorizar e facilitar a transferência da promessa de compra e venda a um terceiro qualificado, o cliente original recupera parcela substancial de seu aporte e a incorporadora evita o custo processual do distrato.
Essas manobras preservam o VGV (Valor Geral de Vendas) global, evitam o provisionamento de perdas com créditos de liquidação duvidosa e sustentam a curva de evolução financeira do empreendimento sem sobressaltos.
Blindagem Jurídica e Instrumentos Extrajudiciais para Evitar o Passivo Contencioso
Apesar de todos os esforços de renegociação comercial, existem cenários onde o distrato se torna a única saída viável para ambas as partes. Nesses momentos, a confecção dos instrumentos jurídicos deve ser conduzida com extremo rigor técnico para eliminar o risco de passivo contencioso futuro.
A celebração de um Termo de Distrato e Quitação Recíproca deve fundamentar-se estritamente nas diretrizes da Lei nº 13.786/2018 e na jurisprudência pacificada do STJ (Superior Tribunal de Justiça). O instrumento precisa conter cláusulas explícitas de renúncia a eventuais pleitos de indenização por perdas e danos, lucros cessantes ou danos morais.
É indispensável detalhar no corpo do acordo a memória de cálculo exata que originou o saldo a ser devolvido, discriminando o montante bruto pago, as retenções operacionais aplicadas, o desconto da comissão de corretagem e os tributos incidentes. A clareza documental afasta alegações de vulnerabilidade ou vício de consentimento em juízo.
Para conferir segurança jurídica absoluta, o documento deve conter a assinatura digital com certificação ICP-Brasil ou registro qualificado das partes e de duas testemunhas idôneas. Isso confere ao termo a natureza de título executivo extrajudicial, inibindo ações revisionais oportunistas.
Quando a negociação é conduzida de forma extrajudicial, amigável e transparente, o risco de intervenção judicial posterior cai expressivamente, resguardando o balanço patrimonial da SPE contra contingências cíveis imprevistas.
Remarketing Imediato e Reprecificação da Unidade Distratada no Portfólio
A devolução física e jurídica de uma unidade não deve ser encarada unicamente como um prejuízo orçamentário. Em praças com forte pressão de demanda e valorização imobiliária, a reintegração de posse abre uma janela extraordinária para reprecificar o ativo e recompor margens operacionais perdidas.
Ao retornar para o estoque ativo da incorporadora, a unidade distratada deve ser imediatamente reinserida na tabela de vendas com o valor de metro quadrado atualizado para o estágio presente da obra. Se o imóvel foi vendido no lançamento a R$ 8.000/m² e a praça hoje absorve unidades prontas a R$ 11.500/m², a revenda captura esse upside valorativo em favor da construtora.
A estruturação de campanhas de remarketing segmentado permite direcionar a unidade devolvida para clientes que ficaram na lista de espera durante a fase de lançamento. Essa estratégia reduz o CAC (Custo de Aquisição de Clientes) da nova transação a níveis mínimos, neutralizando despesas anteriores.
Com a atuação de consultorias especializadas em aceleração e estratégia como a Agencity, incorporadoras estruturam ecossistemas de vendas que reposicionam unidades remanescentes com altíssima velocidade de absorção, mantendo o indicador de VSO (Vendas Sobre Oferta) elevado e sustentando a liquidez geral da carteira.
A agilidade nessa recolocação assegura que o novo adquirente assuma os desembolsos de repasse bancário diretamente com a instituição financeira, garantindo que a entrada de capital cubra com sobras eventuais restituições devidas ao comprador primitivo.
Perguntas Frequentes sobre Distrato Imobiliário na Incorporação
Qual É o Percentual Máximo de Retenção no Distrato Imobiliário na Incorporação com Patrimônio de Afetação?
De acordo com a Lei nº 13.786/2018, nos empreendimentos constituídos sob o regime de Patrimônio de Afetação, a incorporadora tem o direito de reter até 50% dos valores comprovadamente pagos pelo adquirente. Essa regra legal visa proteger o caixa da obra e assegurar a conclusão da edificação em benefício de todos os compradores que permanecem adimplentes no projeto imobiliário.
Como Funciona a Retenção da Comissão de Corretagem na Rescisão Contratual?
A comissão de corretagem pode ser deduzida integralmente dos valores a serem restituídos ao comprador desistente. Para que essa retenção seja válida e imune a questionamentos judiciais, o contrato de promessa de compra e venda deve discriminar claramente o valor do serviço de corretagem, seu destinatário e destacar o montante do preço global do imóvel.
Qual É o Prazo Legal para a Incorporadora Restituir os Valores ao Adquirente Distratante?
Em projetos com Patrimônio de Afetação, a devolução deve ocorrer em parcela única no prazo de até 30 dias após a emissão do Habite-se. Caso a unidade seja revendida antes da conclusão da obra, a restituição deve ser feita em até 30 dias contados da nova venda. Em empreendimentos sem afetação, o prazo é de 180 dias a contar do desfazimento do contrato.
O que Caracteriza a Taxa de Fruição e Quando a Incorporadora Pode Cobrar Esse Percentual?
A taxa de fruição é uma indenização devida pelo comprador pelo período em que esteve na posse ou disponibilidade física do imóvel antes da rescisão. A legislação estipula o percentual de 0,5% ao mês sobre o valor atualizado do contrato, incidente pro rata die, desde a entrega das chaves ou disponibilização do bem até a efetiva restituição da posse à construtora.
Como a Alta Acumulada do INCC Impacta os Índices de Distrato Imobiliário na Incorporação?
O INCC mede a inflação dos insumos e mão de obra na construção civil e é utilizado para corrigir o saldo devedor durante a fase de obras. Quando o índice acumula altas expressivas, o saldo devedor do comprador cresce acima de seus rendimentos nominais, inflando as parcelas intermediárias e inviabilizando o futuro financiamento bancário na entrega das chaves.
Quais São os Principais Indicadores Preditivos de Distrato que o CRM e ERP Devem Monitorar?
Os principais Early Warning Indicators incluem atrasos recorrentes de boletos mensais logo no início do contrato, solicitações frequentes de prorrogação de vencimentos de balões intermediários, abertura de chamados contestando reajustes do INCC e queda drástica no engajamento nos canais de comunicação oficiais da incorporadora.
Como Funciona o Procedimento de Cessão de Direitos como Alternativa ao Distrato Contratual?
A cessão de direitos consiste na transferência legal da posição contratual do adquirente primitivo para um novo comprador interessado, com a devida anuência da incorporadora. Essa operação permite que o cliente recupere grande parte de seu investimento sem sofrer as penalidades da rescisão, enquanto a incorporadora mantém o contrato ativo e sem necessidade de desembolso de caixa.
É Juridicamente Seguro Conceder Carência de Amortização em Contratos de Compra na Planta?
Sim, desde que a concessão seja formalizada por meio de termo aditivo contratual detalhado. O documento deve estipular o período exato de suspensão temporária da amortização, prever a incidência contínua da correção monetária para preservar o valor real do crédito e estabelecer como o saldo remanescente será redistribuído nas parcelas futuras.
Como Estruturar um Termo de Distrato Extrajudicial Imune a Ações Revisionais no Judiciário?
Para garantir segurança jurídica plena, o termo deve conter memória de cálculo discriminada e transparente de todas as retenções aplicadas conforme a Lei 13.786/2018, cláusula expressa de quitação irrevogável e irretratável sobre quaisquer direitos materiais ou morais, além da assinatura certificada digitalmente pelas partes e por duas testemunhas qualificadas.
De que Forma o Remarketing de Unidades Distratadas Pode Proteger o VGV e a TIR do Empreendimento?
O remarketing estratégico reinsere o imóvel no mercado precificado pelo valor de metro quadrado valorizado na fase atual da obra, capturando ganhos imobiliários acumulados. Além disso, direciona o ativo para clientes qualificados já cadastrados na base, reduzindo os custos de aquisição (CAC) e assegurando o fluxo financeiro de repasse bancário na entrega das chaves.
Conclusão Estratégica: Mitigação Sistêmica de Riscos e Preservação da Liquidez da SPE
O distrato imobiliário na incorporação não deve ser tratado como uma contingência inevitável e incontrolável, mas como uma variável operacional passível de gestão analítica, governança corporativa e previsão orçamentária.
A consolidação da Lei nº 13.786/2018 concedeu o arcabouço normativo necessário para resguardar o caixa das incorporadoras e frear a litigância predatória. No entanto, o verdadeiro diferencial competitivo de uma gestão imobiliária resiliente reside na capacidade de agir antes do colapso do contrato.
Ao integrar inteligência de dados preditiva nos sistemas de CRM, arquitetar soluções flexíveis de engenharia financeira e estabelecer processos comerciais ágeis para reprecificação de estoque, as empresas imobiliárias blindam seu fluxo de caixa e asseguram a rentabilidade projetada para cada empreendimento.
Referências Bibliográficas e Institucionais
- BRASIL. Lei nº 13.786, de 27 de dezembro de 2018. Altera as Leis nº 4.591/64 e nº 6.766/79 para disciplinar a resolução do contrato por inadimplemento do adquirente de unidade imobiliária em incorporação imobiliária e em parcelamento de solo urbano.
- BRASIL. Lei nº 4.591, de 16 de dezembro de 1964. Dispõe sobre o condomínio em edificações e as incorporações imobiliárias.
- CÂMARA BRASILEIRA DA INDÚSTRIA DA CONSTRUÇÃO (CBIC). Indicadores Imobiliários Nacionais: Análise de Vendas, Lançamentos e Oferta de Imóveis no Brasil. Brasília: CBIC, 2023.
- FUNDAÇÃO GETULIO VARGAS (FGV/IBRE). Metodologia do Índice Nacional de Custo da Construção (INCC). Rio de Janeiro: FGV, 2023.
- INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Pesquisa Nacional por Amostra de Domicílios Contínua (PNAD Contínua): Rendimento de Todas as Fontes. Rio de Janeiro: IBGE, 2023.
- SINDICATO DAS EMPRESAS DE COMPRA, VENDA, LOCAÇÃO E ADMINISTRAÇÃO DE IMÓVEIS RESIDENCIAIS E COMERCIAIS DE SÃO PAULO (SECOVI-SP). Manual de Boas Práticas na Gestão de Recebíveis e Repasse Imobiliário. São Paulo: Secovi-SP, 2022.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Súmula nº 543: Resolução de Contrato de Promessa de Compra e Venda de Imóvel Submetido ao Código de Defesa do Consumidor. Brasília: STJ, 2015.