Crédito Associativo na Incorporação: Como Estruturar o Repasse na Planta, Blindar o Caixa e Acelerar Vendas
A estruturação financeira de empreendimentos imobiliários no Brasil exige sofisticação e controle rigoroso de riscos operacionais e de liquidez. Nesse cenário, o crédito associativo na incorporação surge como a principal ferramenta de engenharia financeira para mitigar a exposição de caixa da incorporadora e neutralizar o temido risco de repasse no pós-obra.
Para Diretores Financeiros (CFOs), incorporadores e diretores comerciais, dominar essa modalidade não é apenas uma escolha tática de funding. Trata-se de uma decisão estratégica que redefine o Retorno sobre o Patrimônio Líquido (ROE), reduz a alavancagem corporativa e confere previsibilidade absoluta ao fluxo de recebíveis da Sociedade de Propósito Específico (SPE).
Neste tratado técnico, exploramos as engrenagens jurídicas, financeiras e comerciais do crédito associativo. Analisaremos comparativos com o Plano Empresário tradicional, a mecânica dos juros de obra, a atuação da engenharia bancária e as melhores práticas comerciais para tracionar a demanda mínima de contratação.
O que É o Crédito Associativo na Incorporação Imobiliária e como Opera o Funding Habitacional
O crédito associativo na incorporação é um modelo de financiamento à produção habitacional em que a instituição financeira concede, simultaneamente, o empréstimo para a execução das obras à incorporadora e o financiamento imobiliário individual aos adquirentes finais das unidades ainda durante a fase de construção.
Diferente dos modelos convencionais em que o mutuário só acessa o crédito bancário após o Habite-se e a individualização das matrículas, no crédito associativo a contratação do financiamento habitacional ocorre na planta. O comprador assina a escritura pública ou o contrato particular de compra e venda com força de escritura pública perante o banco credor enquanto o canteiro de obras está em plena atividade.
Historicamente consolidado pela Caixa Econômica Federal (CEF) dentro dos programas de habitação popular e de médio padrão (como o Sistema Financeiro de Habitação – SFH), o modelo expandiu-se com vigor para bancos privados como Itaú, Bradesco e Santander. Essa expansão viabilizou operações complexas no Sistema de Financiamento Imobiliário (SFI), atendendo a projetos residenciais de médio e alto padrão que buscam desintermediação e mitigação de risco de crédito.
Na prática, a instituição financeira assume a posição de garantidora e financiadora da obra. À medida que as cotas de financiamento individual são assinadas pelos adquirentes, os recursos do Fundo de Garantia do Tempo de Serviço (FGTS) e do Sistema Brasileiro de Poupança e Empréstimo (SBPE) são formalmente vinculados à operação, transformando promessas de compra e venda em contratos definitivos de mútuo com alienação fiduciária em favor do banco.
Crédito Associativo na Incorporação Vs Plano Empresário Tradicional: Análise Comparativa de Fluxo de Caixa e TIR
A escolha entre o crédito associativo na incorporação e o modelo de Plano Empresário tradicional dita o perfil de liquidez e o custo de capital da SPE ao longo de todo o ciclo do empreendimento.
No Plano Empresário tradicional, o banco financia a produção da obra (geralmente entre 40% e 60% do custo orçado) mediante garantias corporativas, aval dos sócios e hipoteca ou alienação fiduciária do terreno e das futuras unidades. Contudo, a incorporadora carrega a totalidade da carteira de recebíveis dos clientes durante os 24 a 36 meses de construção, recebendo apenas o fluxo da poupança (sinal, mensais e intermediárias).
O repasse do saldo devedor principal para o financiamento bancário no Plano Empresário ocorre exclusivamente após a expedição do Habite-se, da Certidão Negativa de Débitos (CND) do INSS e da averbação da individualização de matrículas no Cartório de Registro de Imóveis (RGI). Esse lapso temporal expõe a incorporadora a um vácuo financeiro crítico conhecido como “funil de repasse”.
| Dimensão Estrutural | Crédito Associativo na Incorporação | Plano Empresário Tradicional |
|---|---|---|
| Momento do Repasse | Durante a construção (na planta). | Apenas após o Habite-se e matrícula individualizada. |
| Exposição de Caixa da SPE | Mínima. A obra é financiada pelo banco e recursos do FGTS/poupança liberados mês a mês. | Elevada. Exige maior aporte de equity e consumo de capital de giro até a conclusão. |
| Custo Financeiro da Dívida | Transferido ao adquirente sob a forma de juros de obra (taxa de evolução de obra). | Juros da dívida de produção (CDI + spread ou TR + spread) pagos integralmente pela incorporadora. |
| Risco de Crédito do Comprador | Mitigado e transferido ao banco no ato da assinatura na planta. | Retido pela incorporadora até a entrega das chaves. |
| Impacto na Taxa Interna de Retorno (TIR) | Maximizada pela redução substancial do capital próprio investido (Equity). | Comprimida pelo carrego financeiro e retenção prolongada de capital próprio. |
Exposição de Capital Próprio e Alavancagem Financeira
Ao adotar o crédito associativo, o CFO da incorporadora reduz substancialmente a curva de exposição negativa de caixa do projeto. Como os recursos das vendas repassadas são liberados pela instituição financeira conforme o cronograma físico-financeiro medido, o projeto torna-se praticamente autofinanciável após o atingimento do ponto de equilíbrio.
Esse dinamismo faz com que a Taxa Interna de Retorno (TIR) sobre o capital próprio empregado alcance patamares expressivamente superiores aos obtidos via funding corporativo ou debêntures. A redução do endividamento no balanço da controladora melhora os covenants financeiros exigidos pelo mercado de capitais.
Estrutura de Garantias, Alienação Fiduciária e Riscos de Balanço
No modelo de crédito associativo, a garantia primordial da instituição financeira repousa sobre a alienação fiduciária da fração ideal do terreno correspondente a cada unidade e a cessão fiduciária dos direitos creditórios decorrentes dos contratos de compra e venda.
Dessa forma, a incorporadora não onera outros ativos da holding ou patrimônios de afetação de outros empreendimentos. Sob o Regime Especial de Tributação (RET) e a vigência do Patrimônio de Afetação instituído pela Lei nº 10.931/2004, o caixa da obra fica segregado, blindando os credores e garantindo que cada real gerado pelo projeto seja vertido exclusivamente para a sua consecução física.
A Esteira Operacional do Crédito Associativo na Incorporação: Do Pré-enquadramento à Convocação
A operacionalização do crédito associativo na incorporação exige precisão cirúrgica em todas as etapas de estruturação, demandando alinhamento estrito entre as áreas de novos negócios, engenharia, controladoria e inteligência comercial.
Um erro de dimensionamento na velocidade de formação de pastas ou inconsistências documentais na SPE podem atrasar a assinatura do contrato matriz com o banco, gerando descompassos severos entre o desembolso da obra e o fluxo de caixa projetado.
Pré-enquadramento Técnico e Jurídico do Empreendimento na CEF e Bancos Privados
O processo se inicia com o pré-enquadramento do projeto junto ao agente financeiro. O banco submete o empreendimento a uma rigorosa due diligence técnica, jurídica e econômico-financeira.
Nesta fase, são auditados o Memorial de Incorporação registrado, as licenças ambientais e de instalação, os projetos executivos aprovados pela municipalidade, a planilha orçamentária no padrão exigido pelo banco (ex.: SINAPI ou modelo próprio) e a viabilidade mercadológica do Valor Geral de Vendas (VGV) proposto.
Estudos setoriais divulgados pela CBIC destacam que a conformidade técnica antecipada com as normas de desempenho (ABNT NBR 15.575) reduz em até 40% o tempo de análise bancária nas gerências de habitação.
Atingimento da Demanda Mínima e Taxa de Desligamento de VGV
O contrato de financiamento à produção no modelo associativo só entra em eficácia plena quando a incorporadora atinge a chamada “taxa de desligamento” ou demanda mínima de vendas. Essa métrica varia habitualmente entre 30% e 50% do VGV total do projeto, conforme as exigências do agente financeiro e o perfil de risco do incorporador.
A taxa de desligamento representa a garantia da instituição de que há tração de mercado suficiente para cobrir os custos de construção sem aporte massivo de capital residual pela incorporadora. Atingir essa meta no menor intervalo de tempo possível após o lançamento é o fator determinante para a saúde financeira do empreendimento.
Montagem e Higienização dos Dossiês de Crédito Habitacional
O processo operacional de conversão de leads e clientes em proponentes com crédito aprovado demanda um backoffice de esteira de crédito ágil e altamente qualificado. Cada comprador precisa ter seu dossiê integralmente aprovado pelos sistemas de risco de crédito do banco (SIOPI/CADMUT na CEF ou birôs privados).
A documentação envolve comprovação de renda formal ou informal auditável, certidões negativas tributárias e cíveis, declaração de imposto de renda e extratos de contas vinculadas do FGTS para abatimento do saldo devedor. Qualquer inconformidade ou morosidade na coleta dessas informações posterga a convocação do lote de assinaturas e a liberação da primeira parcela de recursos.
Gestão e Mitigação do Risco de Repasse: A Blindagem do Caixa Contra o Desenquadramento
O maior pesadelo operacional de um CFO imobiliário que opera sob o modelo tradicional é o índice de desenquadramento de crédito no momento da entrega das chaves. Entre a compra do imóvel no lançamento e a conclusão da obra (período que varia de 24 a 36 meses), o perfil de crédito do adquirente pode sofrer deterioração substancial.
O crédito associativo na incorporação extirpa essa vulnerabilidade estrutural ao promover a aprovação e a contratação do financiamento habitacional no início da jornada de compra, eliminando o risco de crédito na data do Habite-se.
Imunização Contra Oscilações Macroeconômicas e Variação da Taxa Selic
Ciclos imobiliários no Brasil são historicamente marcados pela volatilidade das taxas básicas de juros (Selic) e da inflação medida pelo IPCA e INCC. Quando a taxa de juros sobe durante o período de obras, a capacidade de pagamento do comprador que comprou na planta sem financiamento contratado sofre compressão drástica.
Com a taxa de juros mais alta, a renda mínima exigida pelo banco para aprovar o saldo devedor aumenta proporcionalmente. Como resultado, o cliente torna-se incapaz de obter o crédito necessário para quitar o saldo com a incorporadora na entrega das chaves.
No crédito associativo, as condições de taxa nominal, prazo de amortização, sistema de amortização (SAC ou Price) e subsídios governamentais ficam congelados e formalizados no contrato de mútuo assinado na planta. Mudanças posteriores na política monetária não afetam a operação já formalizada.
Eliminação da Inadimplência Pós-obra e Retenção do Distrato
Dados consolidados pelo Secovi-SP indicam que a principal causa de distratos e litígios contratuais na entrega de empreendimentos reside na incapacidade do comprador em obter o repasse bancário. Mesmo com a Lei do Distrato Imobiliário (Lei nº 13.786/2018), a retenção de até 50% dos valores pagos em projetos com patrimônio de afetação acarreta desgaste comercial, custos advocatícios e pressão de liquidez na SPE.
Com o crédito associativo, uma vez que o cliente assina a escritura com a instituição financeira, ele deixa de ser devedor da incorporadora quanto ao saldo financiado e passa a dever diretamente ao banco. O risco de crédito da parcela principal é transferido integralmente à instituição financeira, blindando o caixa da SPE.
A Mecânica dos Juros de Obra e a Gestão de Transparência Comercial no Estande de Vendas
A compreensão clara da cobrança dos juros de obra — tecnicamente denominados encargos financeiros pelo adquirente durante a fase de construção — é fundamental para garantir a estabilidade jurídica e o sucesso comercial da operação.
O desconhecimento ou a comunicação deficitária sobre essa cobrança é uma das principais fontes de atrito com compradores, gerando queixas em órgãos de proteção ao consumidor e até mesmo ações judiciais que questionam a legitimidade dos pagamentos.
Cálculo da Taxa de Evolução de Obra Durante o Cronograma Físico-financeiro
Durante o período de obras, o adquirente não amortiza o saldo devedor principal do financiamento bancário. Ele paga mensalmente à instituição bancária a parcela de juros incidentes sobre os recursos já liberados para a incorporadora até aquele momento, somados aos prêmios de seguro obrigatório (Morte e Invalidez Permanente – MIP e Danos Físicos ao Imóvel – DFI) e à taxa de administração de contrato.
À medida que a obra avança e o percentual de medição física evolui, o montante de capital liberado pelo banco para a SPE aumenta. Consequentemente, o valor nominal dos juros de obra cresce progressivamente mês a mês, atingindo o seu ápice financeiro no mês imediatamente anterior à emissão do Habite-se.
Fórmula Prática do Encargo Mensal na Fase de Construção:
Encargo Mensal = (Saldo Devedor Liberado Acumulado × Taxa de Juros Contratual Pro Rata) + Seguros (MIP + DFI) + Taxa de Gestão Bancária
Governança Jurídica e Prevenção de Litígios no Código de Defesa do Consumidor
A jurisprudência do Superior Tribunal de Justiça (STJ), cristalizada no julgamento do Tema Repetitivo nº 996, pacificou a legalidade da cobrança dos juros de obra durante o período regular de construção fixado em contrato.
Entretanto, o STJ estabeleceu balizas rígidas: a cobrança torna-se estritamente ilegal e passível de indenização por danos materiais caso ocorra atraso na entrega das obras além do prazo de tolerância regulamentar de 180 dias. Nesses casos, o dever de arcar com os juros de obra perante o banco transfere-se integralmente à incorporadora inadimplente.
Para evitar passivos, a incorporadora deve manter total transparência durante a abordagem comercial, fornecendo ao comprador simulações claras da curva evolutiva dos juros de obra. Isso garante conformidade com o dever de informação imposto pelo Código de Defesa do Consumidor (CDC).
Liberação de Recursos por Medição Física: Sincronização entre Engenharia Bancária e Suprimentos
O fluxo de liquidez gerado pelo crédito associativo na incorporação não depende de adiantamentos arbitrários, mas sim de estrita correspondência entre a execução física no canteiro e a validação técnica da engenharia bancária.
Compreender esse ciclo é vital para que a equipe de planejamento e suprimentos da incorporadora sincronize as compras de materiais de alto valor agregado (como estruturas de concreto, aço, elevadores e esquadrias) com as datas de vistoria e liberação de parcelas.
Vistorias Técnicas Mensais e o Laudo de Evolução da Construção
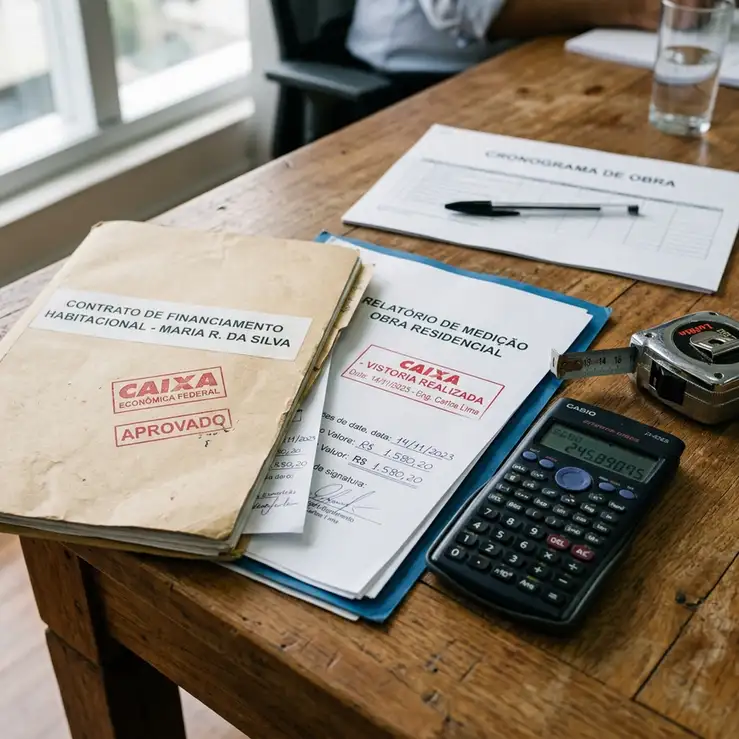
Mensalmente, um engenheiro perito credenciado pelo banco financiador visita o canteiro de obras para auditar o progresso dos serviços em relação à Planilha de Levantamento de Eventos (PLE) ou ao Relatório de Acompanhamento de Empreendimento (RAE).
A medição bancária calcula o percentual executado de cada etapa (fundação, estrutura, alvenaria, instalações, acabamentos). O valor monetário a ser liberado para a conta vinculada da SPE corresponde diretamente à multiplicação do percentual de avanço físico medido no mês pelo orçamento global aprovado no contrato de financiamento.
Gestão de Compras Estratégicas e Equalização do Capital de Giro da SPE
Se o avanço físico medido pelo perito bancário ficar abaixo do cronograma contratado, o banco realiza a retenção proporcional da parcela mensal. Isso pode gerar um déficit súbito no fluxo de caixa da SPE caso as obrigações com empreiteiros e fornecedores de insumos já estejam vencendo.
Incorporadoras maduras implementam comitês quinzenais de alinhamento entre o engenheiro residente da obra e a tesouraria corporativa. O objetivo é assegurar que etapas de rápida execução física com elevado peso financeiro na planilha da CEF sejam priorizadas antes do corte mensal de medição, blindando o capital de giro.
Estratégias Comerciais para Acelerar a Demanda Mínima e a Conversão de Contratos Associativos
A viabilidade e o sucesso financeiro do crédito associativo na incorporação dependem da velocidade de vendas e da prontidão dos compradores para assinar com o banco financiador. Demoras na formação da carteira associativa drenam a rentabilidade do projeto e aumentam os custos de carrego pré-obra.
Estratégias avançadas de inteligência de mercado imobiliário desenvolvidas por consultorias de alta performance permitem que as incorporadoras antecipem a esteira de qualificação desde o primeiro clique do lead no ambiente digital.
Pré-qualificação de Crédito Bancário Integrada ao CRM e SDR
A força de vendas de um empreendimento associativo não pode operar sob a ótica tradicional de qualificação apenas baseada no interesse e perfil demográfico do lead. O processo de triagem deve incorporar uma pré-análise de crédito bancário instantânea diretamente no fluxo de atendimento dos SDRs (Sales Development Representatives).
Ao conectar o CRM da incorporadora às APIs de correspondentes bancários ou plataformas digitais de crédito, a equipe comercial obtém, em tempo real, o score de crédito do lead, a capacidade de pagamento simulada, o potencial de uso do FGTS e a existência de eventuais restrições cadastrais antes mesmo do agendamento da visita ao estande.
Isso evita o desperdício de energia comercial com proponentes inaptos para o repasse bancário na planta e acelera drasticamente a montagem de pastas qualificadas prontas para a assinatura com o agente financeiro.
Campanhas de Pré-lançamento Orientadas por Inteligência de Mercado Imobiliário
Atingir de 30% a 50% de VGV vendido e aprovado no banco nas primeiras semanas exige uma estratégia de lançamento imobiliário orientada por dados de demanda latente e precificação cirúrgica por tipologia e metragem quadrada.
Análises de dados demográficos e de renda fornecidas por institutos como o DataZAP comprovam que projetos desenhados sob medida para a faixa de renda elegível aos programas de crédito vigentes possuem uma velocidade de vendas (VSO) até três vezes superior à média de mercado.
Parceiros estratégicos em aceleração de vendas e modelagem de projetos como a Agencity orientam incorporadoras a estruturar esteiras comerciais integradas com a análise prévia de crédito, garantindo que o volume de contratos associativos atinja a massa crítica de desligamento já na fase de pré-lançamento.
Perguntas Frequentes sobre Crédito Associativo na Incorporação (Faq)
1. O que Acontece se a Incorporadora Não Atingir a Taxa Mínima de Desligamento Exigida Pelo Banco?
Se a demanda mínima de vendas (habitualmente entre 30% e 50% do VGV) não for alcançada dentro do prazo estipulado no pré-contrato, o agente financeiro não formaliza o contrato de financiamento à produção. Nesse caso, a incorporadora precisará prorrogar o período de captação de clientes, aportar capital próprio complementar para cobrir a garantia exigida ou renegociar a estrutura do funding sob outras modalidades.
2. Qual a Responsabilidade da Incorporadora Caso um Adquirente Fique Inadimplente com os Juros de Obra?
O pagamento dos juros de obra é uma obrigação do adquirente diretamente com a instituição financeira credora. Caso o cliente fique inadimplente durante a fase de obras, o banco cobrará o débito pelas vias administrativas e jurídicas. No limite, o contrato de financiamento com alienação fiduciária pode ser executado extrajudicialmente conforme os trâmites da Lei nº 9.514/1997.
3. O Adquirente Pode Utilizar o Saldo do FGTS na Assinatura do Crédito Associativo na Planta?
Sim. Uma das grandes vantagens do crédito associativo na incorporação é permitir que o comprador utilize o saldo de sua conta vinculada do FGTS já no momento da assinatura com o banco na planta. Esse valor pode ser utilizado como parte do pagamento da entrada ou para amortizar o saldo devedor principal contratado.
4. Quais São as Principais Vantagens do Crédito Associativo para o Comprador Final?
Para o adquirente, as vantagens incluem o congelamento da taxa de juros de longo prazo, a certeza da concessão do crédito habitacional sem o risco de recusa