A Importância Estratégica do Patrimônio de Afetação na Incorporação Imobiliária Moderna
O patrimônio de afetação na incorporação imobiliária representa o mais sofisticado e seguro mecanismo jurídico-financeiro já concebido para o setor da construção civil e do Real Estate no Brasil. Mais do que uma mera exigência cartorária ou formalismo legal, a estruturação de um empreendimento sob o regime de afetação é uma decisão estratégica de alta gestão que impacta diretamente o valuation da companhia, a governança corporativa, o custo de capital e a eficiência fiscal do negócio imobiliário.
Para diretores financeiros (CFOs), diretores jurídicos, conselheiros e incorporadores, compreender a fundo as nuances desse instituto é indispensável para desenhar lançamentos resilientes a crises macroeconômicas. Ao criar uma muralha intransponível entre os ativos de um projeto específico e as oscilações financeiras da empresa incorporadora ou de outros canteiros de obra, o regime viabiliza uma operação segura, transparente e altamente escalável.
Além da proteção patrimonial substantiva, a opção pelo patrimônio de afetação na incorporação é a chave de entrada para o Regime Especial de Tributação (RET), que reduz drasticamente a carga tributária incidente sobre a receita bruta das vendas. Ao longo deste artigo analítico, exploraremos as engrenagens jurídicas, a modelagem fiscal comparativa, o impacto no funding bancário e a estratégia de vendas que transformam essa estrutura em uma alavanca de geração de valor para empresas de incorporação e loteamento.
A consolidação de marcas imobiliárias de alta performance exige o domínio dessas ferramentas regulatórias. Como frequentemente apontam os estudos setoriais conduzidos pela CBIC, a governança jurídica sólida é hoje o principal divisor de águas entre incorporadoras tradicionais e aquelas preparadas para captar recursos institucionais no mercado de capitais.
Origem Histórica e o Marco Legal: Da Crise da Encol à Lei Nº 10.931/2004
Para compreender a robustez do patrimônio de afetação na incorporação, é fundamental revisitar o cenário de instabilidade que marcou o mercado imobiliário brasileiro nos anos 1990. A derrocada da Encol — então a maior construtora do país, com centenas de edifícios em andamento e mais de 40 mil famílias prejudicadas — expôs uma fragilidade estrutural: a confusão patrimonial crônica entre as contas das obras e o caixa corporativo da holding.
Naquele modelo ultrapassado, os recursos pagos pelos compradores de uma torre em estágio inicial eram frequentemente drenados para cobrir o rombo de obras deficitárias ou para sustentar a expansão desordenada da empresa. Quando o grupo entrou em colapso, milhares de adquirentes descobriram que seus futuros apartamentos estavam penhorados para garantir dívidas tributárias, bancárias e trabalhistas da pessoa jurídica central, sem qualquer mecanismo de salvaguarda autônoma.
A resposta legislativa a esse trauma foi consolidada com a promulgação da Lei nº 10.931/2004, que introduziu os artigos 31-A a 31-F na tradicional Lei de Incorporações Imobiliárias (Lei nº 4.591/1964). Esse novo arcabouço normativo institucionalizou formalmente o regime de afetação, permitindo que a incorporadora segregue o terreno e as acessões de cada empreendimento, bem como todos os bens e direitos a ele vinculados, em um patrimônio autônomo e isolado.
Com essa mudança paradigmática, o Brasil alinhou seu mercado imobiliário aos padrões internacionais de project finance. O empreendimento passou a ter vida financeira e jurídica própria, blindado contra choques exógenos e crises sistêmicas da incorporadora controladora.
A Mecânica da Blindagem Patrimonial: Segregação de Ativos e Incomunicabilidade de Passivos
A essência do patrimônio de afetação na incorporação reside no princípio da incomunicabilidade patrimonial. Conforme dispõe o art. 31-A da Lei nº 4.591/1964, o terreno, as construções, os créditos decorrentes das vendas das unidades e as obrigações vinculadas à obra constituem uma massa patrimonial segregada, que não se confunde com o patrimônio geral da incorporadora.
Isso significa, em termos práticos e jurídicos, que os recursos arrecadados com a comercialização de determinado lançamento imobiliário destinam-se exclusivamente à consecução daquela obra específica, ao pagamento dos custos de construção, à quitação do financiamento à produção e à liquidação dos encargos tributários e trabalhistas originados daquele canteiro.
Proteção Contra Falência e Recuperação Judicial
Um dos aspectos mais relevantes para a diretoria jurídica de qualquer incorporadora é o tratamento do empreendimento afetado em caso de insolvência, falência ou pedido de recuperação judicial da empresa titular. O art. 31-F da Lei nº 4.591/1964 determina categoricamente que os bens integrantes do patrimônio de afetação não integram a massa falida.
Caso a incorporadora venha a falir, o patrimônio afetado não será arrestado, penhorado ou liquidado para pagar credores quirografários, fiscais ou trabalhistas da empresa-mãe. A comissão de adquirentes assume a administração do projeto, com autorização legal para contratar uma nova construtora, concluir a obra ou deliberar pela liquidação do patrimônio afetado em benefício exclusivo dos próprios compradores.
Imunidade a Penhoras Cruzadas e Execuções de Terceiros
No cotidiano de grandes grupos que gerenciam dezenas de canteiros simultâneos, é comum o surgimento de passivos trabalhistas, fiscais ou cíveis pontuais. Sem o regime de afetação, uma execução judicial contra a matriz poderia resultar no bloqueio de contas correntes ou na penhora de unidades em estoque de empreendimentos saudáveis.
Com a afetação averbada no Cartório de Registro de Imóveis (CRI), o caixa da obra e suas unidades ficam blindados contra execuções movidas por credores estranhos àquele projeto. Essa incomunicabilidade é reconhecida pacificamente pela jurisprudência do Superior Tribunal de Justiça (STJ), conferindo previsibilidade jurídica absoluta aos investidores e credores da operação.
Engenharia Tributária e o RET: Comparativo de Eficiência Fiscal em Grandes Lançamentos
Embora a proteção jurídica seja o pilar de sustentação, a adesão ao patrimônio de afetação na incorporação tornou-se a regra de mercado no Brasil principalmente por conta do seu extraordinário incentivo tributário: a elegibilidade ao Regime Especial de Tributação (RET), instituído pela Lei nº 10.931/2004.
Empresas de inteligência de mercado imobiliário e estruturação financeira sabem que o RET não é apenas uma economia de impostos, mas uma vantagem competitiva fundamental na precificação de unidades, na maximização da Taxa Interna de Retorno (TIR) e na geração de fluxo de caixa livre ao longo do ciclo de desenvolvimento.
Composição da Alíquota Unificada de 4% do RET
No RET, a incorporadora recolhe uma alíquota unificada de 4,00% sobre a receita bruta mensal auferida com a venda das unidades e eventuais receitas financeiras vinculadas à operação. Esse percentual engloba os quatro principais tributos federais incidentes sobre a atividade imobiliária:
- Imposto de Renda da Pessoa Jurídica (IRPJ): 1,26%
- Contribuição Social sobre o Lucro Líquido (CSLL): 0,66%
- Contribuição para o Financiamento da Seguridade Social (COFINS): 1,71%
- Programa de Integração Social (PIS): 0,37%
O recolhimento é efetuado mensalmente via DARF único com código específico, simplificando radicalmente o compliance fiscal da Sociedade de Propósito Específico (SPE) e reduzindo custos com auditorias e consultorias contábeis.
Comparativo Financeiro: RET Vs. Lucro Presumido
Para evidenciar a magnitude da economia fiscal gerada pelo patrimônio de afetação na incorporação, analisemos a carga tributária padrão de uma incorporação no regime de Lucro Presumido sem afetação comparada ao RET. No Lucro Presumido, a base de presunção para incorporação imobiliária é de 8% para IRPJ e 12% para CSLL, além de PIS (0,65%) e COFINS (3,00%), resultando em uma alíquota efetiva nominal entre 5,93% e 6,73% (com o adicional de 10% de IRPJ sobre a parcela do lucro que exceder R$ 20 mil mensais).
| Tributo / Conceito | Lucro Presumido (Sem Afetação) | RET (Com Afetação) | Diferencial de Carga |
|---|---|---|---|
| IRPJ (incluindo adicional) | ~2,00% a 2,40% | 1,26% | -0,74% a -1,14% |
| CSLL | 1,08% | 0,66% | -0,42% |
| PIS / COFINS | 3,65% | 2,08% | -1,57% |
| Alíquota Total Efetiva | 6,73% a 7,13% | 4,00% | Economia de ~2,73% a 3,13% |
Impacto Real no Caixa: Simulação em Vgvs de R$ 50 Milhões a R$ 200 Milhões
A diferença percentual de aproximadamente 2,73% a 3,13% na receita bruta representa milhões de reais que permanecem no fluxo de caixa da incorporadora ao final do ciclo produtivo. Observe a simulação monetária em diferentes escalas de Valor Geral de Vendas (VGV):
- Empreendimento com VGV de R$ 50 Milhões: No Lucro Presumido (6,73%), o desembolso tributário federal atinge R$ 3.365.000,00. Sob o RET (4,00%), o tributo cai para R$ 2.000.000,00. Economia direta de caixa: R$ 1.365.000,00.
- Empreendimento com VGV de R$ 100 Milhões: No Lucro Presumido, o imposto total é de R$ 6.730.000,00. No RET, limita-se a R$ 4.000.000,00. Economia direta de caixa: R$ 2.730.000,00.
- Empreendimento com VGV de R$ 200 Milhões: No Lucro Presumido, o montante recolhido é de R$ 13.460.000,00. No RET, a despesa é de R$ 8.000.000,00. Economia direta de caixa: R$ 5.460.000,00.
Essa economia de caixa expande a margem líquida da incorporação em 2,7 a 3,1 pontos percentuais, recurso que pode ser reinvestido na compra de novos landbanks ou distribuído como dividendos isentos aos acionistas.
Passo a Passo Rigoroso para Instituição e Averbação do Regime de Afetação
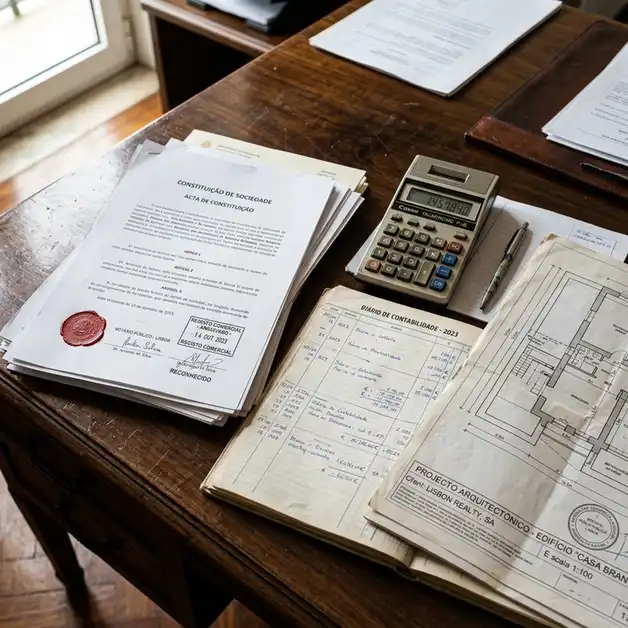
A constituição do patrimônio de afetação na incorporação exige precisão formal e conformidade documental estrita junto a cartórios, Receita Federal e instituições bancárias. Uma falha procedimental pode atrasar a emissão do CNPJ específico e comprometer o enquadramento no RET antes do início das vendas.
1. Elaboração do Termo de Afetação e Memorial de Incorporação
O processo se inicia com a redação do Termo de Constituição do Patrimônio de Afetação, firmado pelos administradores da incorporadora. Esse termo declara expressamente a submissão do empreendimento aos ditames dos arts. 31-A a 31-F da Lei nº 4.591/1964.
O documento é anexado ao Memorial de Incorporação e protocolado juntamente com as certidões negativas de débito (CND de tributos federais, estaduais, municipais, INSS e FGTS) perante o Cartório de Registro de Imóveis (CRI) competente.
2. Averbação na Matrícula-mãe no Registro de Imóveis
O Oficial do Registro de Imóveis procede à averbação da afetação na matrícula imobiliária onde o projeto será edificado. A partir desse ato formal de averbação, a incomunicabilidade de bens passa a produzir efeitos erga omnes (contra todos os terceiros credores).
Dados técnicos compilados pelo Secovi-SP demonstram que projetos averbados com afetação enfrentam significativamente menos entraves burocráticos durante o processo de individualização e repasse das matrículas após a expedição do Habite-se.
3. Criação do CNPJ da Afetação e Conta Corrente Bancária Vinculada
Após a averbação registral, a incorporadora solicita perante a Receita Federal do Brasil a emissão de um CNPJ próprio para a afetação, vinculado à matriz ou à SPE da incorporação. Esse CNPJ é classificado com código específico de afetação (código 112-0 perante o Cadastro Nacional da Pessoa Jurídica).
Simultaneamente, é obrigatória a abertura de uma conta corrente bancária exclusiva em instituição financeira oficial ou privada autorizada pelo Banco Central. Todos os recebíveis das vendas de frações ideais, recursos de financiamento à produção e aportes de sócios devem transitar compulsoriamente por essa conta corrente blindada.
Governança Corporativa, Auditoria e a Comissão de Representantes dos Adquirentes
O patrimônio de afetação na incorporação impõe um nível superior de governança e transparência corporativa. A legislação não apenas protege os recursos, mas cria órgãos de controle internos formados pelos próprios clientes que adquiriram unidades na planta.
O Papel da Comissão de Representantes
A Lei nº 4.591/1964 prevê a eleição de uma Comissão de Representantes dos Adquirentes, composta por no mínimo 3 membros escolhidos em assembleia geral de compradores. Essa comissão possui prerrogativas legais amplas de fiscalização.
Entre suas atribuições estatutárias, a comissão tem o direito de acompanhar a evolução física da obra, verificar a regularidade dos aportes financeiros e exigir da incorporadora a comprovação do cumprimento do cronograma físico-financeiro aprovado.
Prestação de Contas Trimestral e Auditoria Independente
A incorporadora é legalmente obrigada a apresentar relatórios contábeis e financeiros trimestrais à Comissão de Representantes. Esses demonstrativos devem detalhar a receita auferida no período, as despesas executadas no canteiro, os saldos bancários e o estado de adimplência dos pagamentos ao fisco e à previdência social.
Adicionalmente, os adquirentes podem contratar, às expensas do condomínio em formação, uma auditoria contábil independente para revisar as contas do projeto. Esse rigor em governança afasta qualquer suspeita de desvio de recursos e consolida uma imagem de integridade institucional para a incorporadora.
A Relação com o Sistema Bancário: Plano Empresário, Crédito Associativo e Funding Mais Barato
As instituições financeiras que operam no Sistema Financeiro Imobiliário (SFI) e no Sistema Financeiro da Habitação (SFH) — como Caixa Econômica Federal (CEF), Itaú Unibanco, Bradesco e Santander — tratam o patrimônio de afetação na incorporação como um requisito indispensável para a liberação de linhas de financiamento à produção (Plano Empresário).
Do ponto de vista da análise de risco bancário, a afetação reduz drasticamente o risco de cross-default (inadimplência cruzada entre projetos da mesma holding). Como os recursos concedidos pelo banco ao canteiro de obras não podem ser executados por outros credores, o banco obtém uma garantia real muito mais sólida sobre as unidades e os recebíveis futuros.
Essa mitigação de risco reflete diretamente no spread bancário cobrado da incorporadora, viabilizando taxas de juros mais atrativas atreladas ao CDI ou IPCA, além de prazos de carência estendidos durante o período de obras. No modelo de Crédito Associativo, muito comum no segmento de habitação econômica, a existência da afetação é obrigatória para que a instituição financeira pública inicie o repasse antecipado das parcelas do financiamento habitacional ainda na fase de fundações.
Impacto Estratégico na Lei do Distrato Imobiliário (Lei Nº 13.786/2018)
Outra vantagem jurídica monumental introduzida no ordenamento brasileiro foi a diferenciação dos limites de retenção de distratos estabelecida pela Lei nº 13.786/2018 (Lei do Distrato). Esse dispositivo alterou substancialmente a dinâmica financeira das rescisões contratuais unilaterais por iniciativa do comprador.
Em empreendimentos comuns, que não possuem o regime de afetação instituído, a penalidade máxima permitida pela lei para retenção dos valores já pagos pelo adquirente distratante é de até 25%, com devolução do saldo restante em parcela única após 180 dias do desfazimento do contrato.
Por outro lado, quando o empreendimento conta com o patrimônio de afetação na incorporação devidamente averbado, o legislador ampliou a retenção para até 50% dos valores pagos, deduzida a comissão de corretagem, e postergou a devolução do saldo para até 30 dias após a expedição do Habite-se.
Essa diferença de 50% vs. 25% desestimula a especulação imobiliária predatória, protege o fluxo de caixa da obra contra ondas de cancelamentos em momentos de alta de juros e garante a estabilidade financeira necessária para a conclusão do cronograma de engenharia.
Estratégia Comercial e Posicionamento de Marca: Transformando a Afetação em Argumento de Venda
Embora seja um instrumento de natureza técnica e jurídica, o patrimônio de afetação na incorporação pode e deve ser utilizado como um poderoso diferencial comercial no estande de vendas e nas campanhas de marketing de lançamento. O comprador final de imóveis — seja o investidor experiente ou a família adquirindo seu primeiro lar — tem como principal objeção o medo do atraso da obra ou da falência da construtora.
Empresas de inteligência de mercado e aceleração como a Agencity apoiam incorporadoras na estruturação da estratégia de posicionamento e comunicação de segurança institucional para investidores e compradores, transformando termos jurídicos complexos em narrativas de alta persuasão e autoridade.
Pesquisas setoriais publicadas pela plataforma DataZAP indicam que a credibilidade da construtora e a segurança jurídica do contrato estão entre os três principais fatores de decisão de compra no mercado imobiliário urbano brasileiro, superando até mesmo itens de lazer supérfluos no condomínio.
Ao incorporar a certificação de patrimônio de afetação na estratégia de lançamento imobiliário, a equipe comercial ganha um argumento irrefutável para quebrar objeções de risco. O corretor de imóveis devidamente treinado não vende apenas metros quadrados; ele vende um projeto com patrimônio segregado, auditado trimestralmente por comissão de clientes e financeiramente garantido por grandes bancos.
Faq: Perguntas Frequentes sobre Patrimônio de Afetação na Incorporação Imobiliária
1. O que É Exatamente o Patrimônio de Afetação na Incorporação Imobiliária?
O patrimônio de afetação na incorporação é um regime jurídico criado pela Lei nº 10.931/2004 que segrega o terreno, as benfeitorias, as receitas e as despesas de uma obra específica do patrimônio geral da incorporadora. Ele garante que os recursos arrecadados naquele projeto sejam destinados com exclusividade à sua construção e entrega, protegendo o empreendimento contra dívidas e eventuais falências da empresa controladora.
2. A Instituição do Patrimônio de Afetação É Obrigatória por Lei?
Não, a adesão ao patrimônio de afetação é facultativa pela legislação geral (Lei nº 4.591/1964). No entanto, tornou-se praticamente indispensável na prática de mercado, pois é pré-requisito legal para aderir ao Regime Especial de Tributação (RET com alíquota de 4%) e condição obrigatória imposta pela maioria dos bancos para conceder financiamento à produção (Plano Empresário).
3. Qual É a Alíquota de Impostos sob o RET com Patrimônio de Afetação?
A alíquota unificada do RET é de 4,00% sobre a receita bruta mensal auferida com a comercialização das unidades imobiliárias. Essa taxa de 4% substit