A due diligence imobiliária na incorporação representa o alicerce técnico e jurídico mais crítico na originação de qualquer empreendimento imobiliário de alto desempenho. Em um mercado altamente regulado e intensivo em capital, a aquisição de um terreno sem uma investigação prévia exaustiva transforma o que deveria ser um ativo gerador de Valor Geral de Vendas (VGV) em um passivo bilionário e insolúvel.
A margem líquida de um projeto imobiliário não é construída apenas na eficiência comercial ou na gestão de obra, mas fundamentalmente na assertividade da compra da terra. A ocorrência de litígios fundiários, contaminações ambientais ocultas ou inadequações aos parâmetros urbanísticos municipais pode paralisar as obras por anos, drenando o fluxo de caixa através do custo de oportunidade e da incidência de juros sobre o capital investido.
Para diretores jurídicos, diretores de novos negócios e incorporadores, conduzir uma due diligence imobiliária na incorporação com metodologia estruturada é a única blindagem real contra desapropriações parciais, embargos judiciais e anulações de atos societários. Este guia técnico disseca cada fase desse processo investigativo, estabelecendo os protocolos indispensáveis para mitigar riscos jurídicos, ambientais, geotécnicos e urbanísticos na prospecção de terrenos.
O Papel Estratégico da Due Diligence Imobiliária na Incorporação de Alto Padrão
No setor imobiliário contemporâneo, a velocidade de aprovação e lançamento define a taxa interna de retorno (TIR) dos acionistas e investidores da Sociedade de Propósito Específico (SPE). Uma falha elementar na auditoria prévia do imóvel transfere custos imprevisíveis para a planilha de obra, desbalanceando a relação entre o custo da terra e o VGV projetado.
De acordo com análises setoriais consolidadas por entidades como a CBIC, os atrasos decorrentes de inconsistências documentais e licenças ambientais judicializadas respondem por parcela expressiva da perda de atratividade de lançamentos imobiliários. A terra mal auditada carrega custos ocultos com defesas judiciais, honorários periciais, taxas de reanálise de projetos e despesas de manutenção de canteiro paralisado.
Estruturadoras e plataformas de aceleração de negócios imobiliários, a exemplo da Agencity, enfatizam que a viabilidade mercadológica deve caminhar de forma indissociável da auditoria fundiária. Antecipar restrições construtivas e passivos registrais durante a fase de memorando de entendimentos (MOU) confere ao incorporador poder de barganha no fechamento do preço e na modelagem de permutas.
Auditoria Jurídico-imobiliária: Análise Registral e Cadeia Dominial
A espinha dorsal da due diligence imobiliária na incorporação reside na averiguação minuciosa do histórico do imóvel perante o Cartório de Registro de Imóveis (CRI) competente. O exame não deve se limitar à certidão de inteiro teor atualizada, mas avançar de forma retroativa e documental.
Cadeia Dominial Vintenária e Trintenária na Due Diligence Imobiliária na Incorporação
A reconstrução da cadeia dominial pelos últimos 20 a 30 anos (vintenária ou trintenária) tem como objetivo identificar vícios originários que possam ensejar a anulação de registros precedentes. Transmissões causa mortis sem a devida partilha homologada, ausência de outorga uxória ou marital, alienações realizadas por procurações falsas ou revogadas e partilhas com herdeiros preteridos geram nulidades absolutas insuscetíveis de convalidação pelo tempo.
A auditoria deve confrontar as confrontações físicas descritas na matrícula com a realidade perimetral consolidada do terreno. Divergências expressivas de área entre a certidão registral e o levantamento planialtimétrico cadastral exigem prévio procedimento de retificação administrativa de área (Lei nº 6.015/1973, arts. 212 e 213), o que pode estender substancialmente o cronograma de incorporação.
Checagem Cadastral e Fiscal dos Alienantes e Antecessores
O risco de evicção e constrição judicial impõe a checagem rigorosa de todas as pessoas físicas e jurídicas que integraram a cadeia de posse e propriedade do imóvel. Devem ser extraídas certidões em nome dos vendedores atuais, seus cônjuges e sócios controladores de eventuais empresas proprietárias:
- Certidão Negativa de Débitos Federais (CND conjunta Receita Federal e PGFN);
- Certidões Negativas de Tributos Estaduais e Municipais (com ênfase no IPTU e taxas de melhoria urbana);
- Certidão Negativa de Débitos Trabalhistas (CNDT) e certidões de distribuição de ações da Justiça do Trabalho (TRT da região e TST);
- Certidões de distribuidores cíveis, fiscais, falências e recuperações judiciais da Justiça Estadual e Federal;
- Certidões de protestos de títulos e certidões criminais em casos de desapropriação ou crimes financeiros envolvendo os titulares.
Risco de Fraude à Execução e Fraude Contra Credores: Artigo 792 do Cpc e Súmula 375 do STJ
A aquisição de imóvel pertencente a devedor insolvente expõe o incorporador à declaração de ineficácia do negócio jurídico por fraude à execução (art. 792 do Código de Processo Civil) ou anulação por fraude contra credores via Ação Pauliana (art. 158 do Código Civil). Para garantir a eficácia do negócio e a proteção jurídica da SPE adquirente, é essencial comprovar a mais estrita boa-fé registral.
A conformidade com a tese fixada na Súmula nº 375 do Superior Tribunal de Justiça (STJ) — que exige o registro da penhora na matrícula ou a comprovação de má-fé do terceiro adquirente — depende do arquivamento rigoroso de todas as certidões forenses negativas obtidas na data da celebração da escritura. A ausência de busca processual nas comarcas do domicílio do vendedor e da situação do bem transfere ao adquirente o ônus probatório da boa-fé, elevando o risco de perda do ativo para credores trabalhistas e fiscais.
Gravames, Ônus Reais, Servidões e Desapropriações Parciais
A auditoria imobiliária deve inspecionar a existência de ônus reais vigentes, como hipotecas não baixadas, alienações fiduciárias, usufrutos e anticreses. É mandatório verificar se o imóvel é gravado por servidões de passagem (de dutos de gás, água, esgoto ou linhas de transmissão de alta tensão da concessionária de energia), as quais impõem faixas non aedificandi intransponíveis para a torre ou arruamento do loteamento.
Adicionalmente, deve-se consultar decretos municipais e estaduais de utilidade pública ou interesse social para verificar eventuais processos de desapropriação parcial ou total em curso. A existência de projetos de alargamento viário previstos em planos viários municipais pode amputar faixas frontais do terreno, alterando os recuos obrigatórios e inviabilizando a projeção arquitetônica concebida preliminarmente.
Auditoria Urbanística e Regulatória: Viabilidade Construtiva e Parâmetros Municipais
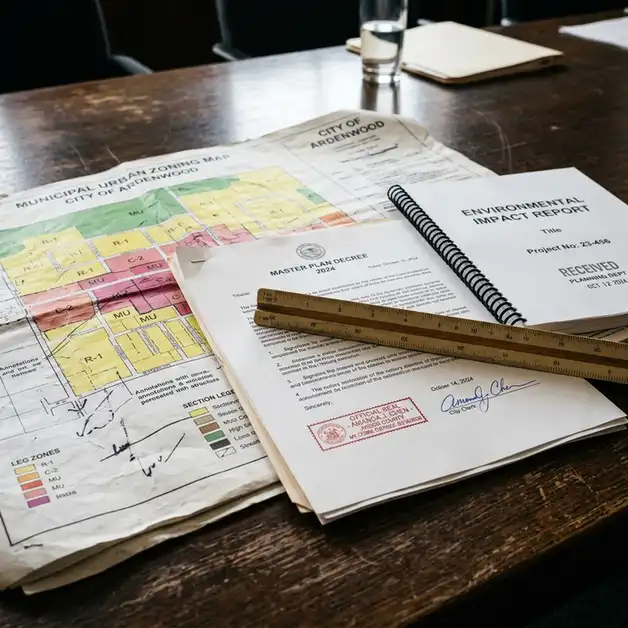
Ter um título de propriedade hígido não assegura o direito de construir o produto idealizado pela equipe de novos negócios. A auditoria urbanística e regulatória traduz as normas urbanas municipais em índices construtivos executáveis, conectando o plano de massas à legislação vigente.
Enquadramento no Plano Diretor Estratégico e Lei de Parcelamento, Uso e Ocupação do Solo
Cada município brasileiro possui diretrizes próprias em seu Plano Diretor e Lei de Zoneamento. A due diligence imobiliária na incorporação deve enquadrar a gleba ou terreno dentro da sua respectiva Zona de Uso (ZU, ZEU, ZM, ZPI, entre outras) para fixar:
- Coeficiente de Aproveitamento Básico (CAB) e Máximo (CAM): Determina a área computável máxima que pode ser construída no lote;
- Taxa de Ocupação (TO): Limita a projeção horizontal da edificação sobre o terreno;
- Taxa de Permeabilidade Mínima: Percentual de solo natural exigido para drenagem e recarga do lençol freático;
- Gabarito de Altura e Limitações Aeroportuárias: Restrições verticais impostas pela legislação local e pelo Comando da Aeronáutica (COMAER / DECEA) por meio dos Planos Básicos de Zona de Proteção de Aeródromos (PBZPA);
- Recuos Obrigatórios: Afastamentos frontais, laterais e de fundo exigidos para a tipologia pretendida.
Outorga Onerosa do Direito de Construir (OODC) e Transferência do Direito de Construir (TDC)
Para atingir o Coeficiente de Aproveitamento Máximo, o incorporador frequentemente precisa adquirir potencial construtivo adicional mediante contrapartida financeira ao município, via Outorga Onerosa do Direito de Construir (OODC), instrumento consolidado pelo Estatuto da Cidade (Lei nº 10.257/2001). A viabilidade econômico-financeira do projeto depende do cálculo preciso dessa contrapartida.
A auditoria deve calcular as fórmulas paramétricas de cobrança da OODC ou avaliar o custo de aquisição de Certificados de Potencial Adicional de Construção (CEPAC) em Operações Urbanas Consorciadas, bem como a aplicação de Transferência do Direito de Construir (TDC). Variações no valor venal de referência municipal ou esgotamento de estoque de potencial construtivo no quadrante urbano reduzem o VGV realizável e distorcem a TIR do empreendimento.
Dados técnicos divulgados por portais de inteligência imobiliária, como o DataZAP, comprovam que a dinâmica de precificação da terra deve sempre descontar os custos da outorga onerosa para que o metro quadrado privativo permaneça competitivo frente aos lançamentos concorrentes da micro-região.
Estudo de Impacto de Vizinhança (Eiv/riv) e Polos Geradores de Tráfego
Empreendimentos de grande porte, shopping centers, galpões logísticos e condomínios multifamiliares com elevado número de unidades habitacionais costumam ser classificados como Polos Geradores de Tráfego (PGT). Tal condição condiciona a aprovação do projeto à elaboração e aprovação do Estudo de Impacto de Vizinhança (EIV) e do respectivo Relatório de Impacto de Vizinhança (RIV).
O processo de tramitação do EIV perante as secretarias de mobilidade urbana e planejamento pode resultar em termos de compromisso urbanístico (TCU) onerosos. Medidas mitigadoras e compensatórias — como abertura de vias, instalação de semáforos inteligentes, doação de áreas públicas para alargamento e readequação de rotatórias — exigem alocação direta no orçamento de custos indiretos do empreendimento.
Auditoria Ambiental e Geotécnica: Riscos Ocultos no Subsolo e Restrições Naturais
O direito ambiental brasileiro adota o princípio da responsabilidade civil objetiva e solidária na modalidade propter rem (acompanha a coisa), fundamentado no art. 225 da Constituição Federal e na Lei nº 6.938/1981 (Política Nacional do Meio Ambiente). O adquirente de um terreno responde pela remediação integral de contaminações preexistentes, independentemente de ter sido o causador do dano ambiental.
Avaliação Ambiental Preliminar (Fase I e Fase Ii) e Órgãos Ambientais
A execução da Avaliação Ambiental Preliminar (Fase I), conforme normas da ABNT (NBR 15.515-1), é o primeiro passo para investigar o histórico de uso da propriedade. Atividades industriais pretéritas, postos de combustíveis, oficinas mecânicas, lavanderias industriais ou depósitos de resíduos químicos exigem atenção redobrada.
Identificados indícios de passivos na Fase I, torna-se obrigatória a Investigação Confirmatória (Fase II), que envolve coletas e análises laboratoriais de amostras de solo e água subterrânea. Passivos com presença de compostos orgânicos voláteis (VOCs), metais pesados ou hidrocarbonetos exigem comunicação imediata e planos de remediação perante órgãos ambientais estaduais (como CETESB em São Paulo, INEA no Rio de Janeiro ou IAT no Paraná), gerando custos multimilionários e atrasos que podem exceder 36 meses.
Áreas de Preservação Permanente (APPs), Recursos Hídricos e Supressão Vegetal
A conformidade com o Código Florestal Brasileiro (Lei nº 12.651/2012) exige a identificação precisa de qualquer corpo d’água, nascentes (mesmo intermitentes), cursos hídricos canalizados ou não, topos de morro e declividades superiores a 45 graus. A presença de uma nascente impõe uma Área de Preservação Permanente (APP) com raio mínimo de 50 metros em que a intervenção construtiva é vedada.
Além das APPs, a cobertura vegetal do terreno deve ser classificada de acordo com os estágios sucessionais da Mata Atlântica (Lei nº 11.428/2006). Áreas com vegetação nativa em estágio médio ou avançado de regeneração sofrem fortes restrições de supressão vegetal, exigindo autorizações complexas e elevados índices de compensação florestal por meio do plantio de mudas ou servidão ambiental.
Sondagens Geológicas, Geotécnicas e Nível do Lençol Freático
Muitas incorporadoras negligenciam a sondagem à percussão (SPT) preliminar durante a due diligence, limitando-se a encomendá-la após a compra da terra. Essa omissão gera distorções orçamentárias severas decorrentes de solo mole (argila marinha/orgânica), matacões de rocha rasa ou lençol freático em nível elevado.
A necessidade de fundações profundas especiais (como estacas barrete ou hélice contínua de grande diâmetro), rebaixamento permanente de lençol freático e contenções de subsolo robustas (parede diafragma com tirantes) encarece exponencialmente os custos de infraestrutura do empreendimento, comprimindo a margem operacional projetada.
Estruturação Contratual Protetiva e Cláusulas Resolutivas na Compra de Terrenos
A formalização da aquisição imobiliária deve refletir rigorosamente todas as descobertas da due diligence imobiliária na incorporação. O contrato de promessa de compra e venda ou a escritura de permuta precisa ser estruturado com mecanismos contratuais de salvaguarda financeira e operacional.
Para incorporadores e loteadores, contar com a retaguarda de especialistas e consultorias com visão 360° em viabilidade e inteligência de mercado, como a Agencity, assegura o perfeito alinhamento entre as cláusulas resolutivas e os gatilhos comerciais do plano de negócios.
Condições Precedentes (Closing Conditions)
A eficácia do contrato e a obrigação de quitação do preço principal devem ficar vinculadas ao implemento de Condições Precedentes inequívocas (art. 125 do Código Civil). Entre as condições mais recomendadas na esteira de incorporação, destacam-se:
- Obtenção satisfatória de todas as certidões forenses e de regularidade fiscal sem apontamentos relevantes;
- Aprovação do projeto legal arquitetônico perante a prefeitura municipal com expedição do respectivo Alvará de Construção;
- Emissão das licenças ambientais pertinentes (LP e LI) e autorização para supressão vegetal;
- Emissão de certidão de diretrizes viárias favorável e sem exigências de contrapartidas desproporcionais;
- Registro do Memorial de Incorporação no Cartório de Registro de Imóveis (art. 32 da Lei nº 4.591/1964).
Contas Garantia (Escrow Account), Retenções e Declarações dos Vendedores (Reps & Warranties)
Para contingências fiscais ou cíveis com probabilidade remota de perda, mas de valores expressivos, a estruturação deve prever a retenção de parcela do preço ou o depósito em conta garantia (Escrow Account), liberada somente após o encerramento dos prazos prescricionais ou quitação formal das pendências.
O instrumento deve conter um capítulo robusto de Declarações e Garantias (Representations and Warranties), no qual os alienantes atestam a inexistência de passivos ambientais não declarados, ações trabalhistas em segredo de justiça, disputas possessórias ou vínculos com ocupações irregulares, fixando multas contratuais específicas e indenizações integrais por perdas e danos causados à SPE.
Cronograma, Esteira de Prazos e Matriz de Tomada de Decisão na Incorporação
A condução da due diligence não pode ser um processo moroso que paralise o fluxo da esteira de novos negócios. É fundamental estruturar um cronograma operacional claro, tipicamente dividido em etapas sucessivas com prazos rígidos de SLA (Service Level Agreement).
| Fase da Due Diligence | Escopo Principal | Prazo Médio Estimado |
|---|---|---|
| Fase 1: Triagem e Certidões | Matrícula, certidões fiscais, distribuidores forenses e zoneamento básico. | 15 a 20 dias úteis |
| Fase 2: Auditoria Técnica de Campo | Estudo de massa, topografia, sondagem preliminar e Avaliação Ambiental Fase I. | 20 a 30 dias úteis |
| Fase 3: Consolidação e Contratos | Relatório de riscos, quantificação de passivos, minuta de CCV e condições resolutivas. | 10 a 15 dias úteis |
Classificação de Riscos no Relatório Final da Due Diligence Imobiliária
O resultado da investigação é formalizado em um Relatório de Riscos (Legal & Technical Audit Report), no qual todos os apontamentos são classificados em três categorias decisórias para o Comitê de Investimento da incorporadora:
- Riscos Impeditivos (Red Flags / Deal Breakers): Vícios insanáveis na titularidade, contaminações graves do solo com risco de judicialização pública, sobreposição em terras indígenas ou quilombolas, e impossibilidade de acesso viário legal. Recomendação: Abortar a negociação.
- Riscos Sanáveis com Custo Estimado: Retificações de área, averbação de construções antigas a demolir, quitação de débitos fiscais mediante abatimento no preço da terra e obtenção de autorizações de compensação florestal. Recomendação: Prosseguir mediante desconto contratual ou retenção de valores.
- Riscos Aceitáveis ou Residuais: Ações cíveis de baixo valor financeiro suportadas pelo patrimônio residual líquido dos vendedores, divergências mínimas de confrontação perimetral pacificadas por anuência expressa dos vizinhos. Recomendação: Prosseguir com inserção de cláusulas de indenização.
Perguntas Frequentes sobre Due Diligence Imobiliária na Incorporação (Faq)
Qual É a Duração Média de uma Due Diligence Imobiliária na Incorporação?
O prazo padrão varia entre 30 e 60 dias corridos, a depender da agilidade de emissão de certidões pelos cartórios e da necessidade de investigações ambientais confirmatórias de campo (Fase II), que podem estender o prazo para até 90 dias.
Por que a Cadeia Dominial Deve Ser Analisada por no Mínimo 20 Anos?
O prazo vintenário (20 anos) abrange o prazo máximo da usucapião extraordinária do Código Civil anterior e protege contra eventuais alegações de nulidades absolutas em transmissões pretéritas, garantindo a consolidação segura do direito de propriedade.
O que Acontece se For Encontrada Contaminação no Solo Durante a Auditoria?
A incorporadora deve calcular os custos e o prazo do plano de intervenção e remediação ambiental perante o órgão regulador. Caso inviabilize o cronograma ou o resultado financeiro, a cláusula resolutiva da due diligence permite a rescisão do contrato sem multa.
Como a Outorga Onerosa (OODC) Afeta o Valor Pago no Terreno?
A OODC representa um custo de produção essencial para elevar o potencial construtivo do lote. Terrenos que exigem alta contrapartida financeira de outorga onerosa devem ter seu valor de aquisição ajustado para baixo a fim de preservar a margem do VGV.
A Súmula 375 do STJ Protege Integralmente o Incorporador de Boa-fé?
A Súmula 375 do STJ protege o adquirente que adota todas as cautelas de praxe. Contudo, na Justiça do Trabalho, a interpretação pode ser mais rígida, tornando indispensável a obtenção de certidões forenses negativas completas de todos os antecessores.
Qual a Diferença entre Fase I e Fase Ii na Avaliação Ambiental?
A Fase I é documental e visual (histórico de atividades e visita técnica), sem coletas de amostras. A Fase II é intrusiva, com perfurações, instalação de poços de monitoramento e análises químicas de laboratório para quantificar poluentes no solo e aquífero.
O que Caracteriza uma Condição Precedente no Contrato de Compra do Terreno?
É uma cláusula suspensiva que subordina os efeitos financeiros e a transmissão definitiva da posse/escritura a eventos futuros e incertos, como a aprovação de projetos municipais e a expedição de licenças sem custos anômalos.
Como Mitigar Riscos de Retificação Administrativa de Área?
Realizando um levantamento topográfico planialtimétrico cadastral georreferenciado e confrontando-o com os títulos tabulares dos confinantes, exigindo que o vendedor protocole a retificação antes do fechamento financeiro.
O que São Áreas de Preservação Permanente (APPs) Não Edificáveis?
São faixas marginais de rios, córregos, nascentes, encostas acentuadas e topos de morro protegidas por lei federal onde é vedada a supressão de vegetação e a edificação imobiliária, reduzindo a área líquida aproveitável do lote.
Por que a Due Diligence Deve Avaliar o Zoneamento Urbano Municipal?
O zoneamento define o tipo de uso permitido (residencial, comercial ou misto), a densidade demográfica, gabaritos de altura e recuos. Sem essa análise, corre-se o risco de comprar uma área onde o produto idealizado é legalmente proibido.
Conclusão: Segurança Jurídica como Alavanca de Lucratividade na Incorporação
A execução disciplinada da due diligence imobiliária na incorporação transcende uma postura burocrática defensiva: ela é uma das ferramentas mais sofisticadas de maximização de valor no mercado imobiliário brasileiro. Decisões de investimento embasadas em auditorias robustas eliminam passivos ocultos e evitam embargos orçamentários devastadores.
Incorporadoras, fundos imobiliários e loteadoras que profissionalizam seus protocolos de aquisição fundiária operam com previsibilidade de caixa, reduzem seu custo de capital e ganham velocidade institucional na aprovação de projetos perante os órgãos reguladores.
Para aprofundar suas diretrizes em originação e inteligência de lançamentos, conheça os relatórios e soluções estratégicas da Agencity, referência em soluções corporativas e estruturação de novos negócios no setor imobiliário nacional.
Referências Normativas e Institucionais
- BRASIL. Lei nº 4.591, de 16 de dezembro de 1964. Dispõe sobre o condomínio em edificações e as incorporações imobiliárias.
- BRASIL. Lei nº 6.015, de 31 de dezembro de 1973. Dispõe sobre os registros públicos.
- BRASIL. Lei nº 10.257, de 10 de julho de 2001. Estat