A precisão no estudo de viabilidade econômica na incorporação imobiliária representa o divisor de águas entre o retorno extraordinário sobre o capital investido e a destruição severa de liquidez corporativa. Em um mercado dinâmico, marcado por volatilidade nas taxas de juros e oscilações nos índices setoriais, decisões amparadas em intuição ou médias estáticas de planilhas simplistas tornaram-se inviáveis para incorporadoras e fundos imobiliários.
A engenharia financeira contemporânea exige uma modelagem dinâmica e estocástica, capaz de integrar variáveis macroeconômicas, engenharia de custos e curvas de absorção comercial em uma única esteira analítica. Para diretores financeiros (CFOs), diretores de novos negócios e comitês de investimento, a modelagem preditiva de fluxo de caixa descontado não é apenas uma ferramenta de precificação, mas a salvaguarda da estrutura patrimonial da SPE (Sociedade de Propósito Específico).
Dominar os fundamentos da viabilidade econômica na incorporação requer aprofundamento técnico sobre a Taxa Interna de Retorno (TIR), o Valor Presente Líquido (VPL), o Peak Equity (exposição máxima de caixa) e a modelagem do funding mix. Ao longo deste artigo, apresentamos as diretrizes analíticas, metodologias quantitativas e práticas de governança necessárias para estruturar projetos de alta performance com risco controlado.
Fundamentos da Viabilidade Econômica na Incorporação: Da Intuição à Engenharia Financeira de Precisão
O ciclo de desenvolvimento imobiliário estende-se comumente por períodos de 36 a 72 meses, desde a prospecção da gleba ou terreno até a entrega final das chaves e a desmobilização contábil da SPE. Durante esse horizonte temporal dilatado, desvios milimétricos em premissas financeiras geram impactos exponenciais no resultado final do empreendimento.
A consolidação da viabilidade econômica na incorporação ocorre no ponto de convergência de três pilares fundamentais: a viabilidade técnico-construtiva, a viabilidade urbanístico-jurídica e a viabilidade mercadológica. Quando o departamento de novos negócios negligencia a integração desses eixos, o modelo financeiro projeta retornos fictícios que são rapidamente desmontados ao longo da execução da obra.
A viabilidade técnica fornece os parâmetros de taxa de ocupação, coeficiente de aproveitamento e estimativas de custo físico-financeiro ancoradas em tabelas do CBIC e SINAPI. A vertente jurídica baliza os ônus reais, eventuais passivos ambientais, restrições cartorárias e o custo de instrumentos urbanísticos, como a outorga onerosa do direito de construir. Por fim, a modelagem mercadológica quantifica a elasticidade de preço e a velocidade esperada de vendas (VSO).
A sintetização dessas informações em um modelo econômico-financeiro dinâmico permite que o incorporador avalie a resiliência do projeto perante choques exógenos. É nesse estágio que a inteligência analítica transforma dados brutos de mercado em projeções fidedignas de geração de caixa operacional.
Métricas Financeiras Cruciais: Modelagem Matemática e Interpretação Estratégica
A avaliação de ativos no setor imobiliário baseia-se primordialmente no método do Fluxo de Caixa Descontado (FCD). Contudo, a interpretação isolada de indicadores isolados frequentemente induz comitês de crédito e investimento a erros sistemáticos de alocação de capital.
Para estruturar uma análise robusta de viabilidade econômica na incorporação, o corpo executivo deve correlacionar métricas de rentabilidade relativa, retorno absoluto, intensidade de capital e liquidez.
TIR do Projeto Vs TIR do Equity: O Efeito da Alavancagem Financeira
A Taxa Interna de Retorno (TIR) do Projeto calcula o rendimento intrínseco do fluxo de caixa operacional desalavancado, desconsiderando a origem das fontes de capital. Ela reflete a capacidade do empreendimento de gerar riqueza exclusivamente a partir da eficiência de custos e da estratégia comercial de precificação.
Por outro lado, a TIR do Equity (capital próprio) mede a taxa de retorno auferida especificamente sobre os recursos desembolsados pelos sócios e investidores da SPE. A diferença estrutural entre ambas reside na introdução de dívida estruturada (como o Plano Empresário ou a emissão de CRI).
Quando o custo líquido da dívida após tributação for estritamente inferior à TIR do Projeto, observa-se o fenômeno da alavancagem financeira positiva, expandindo substancialmente a TIR do Equity. Contudo, se o custo de captação superar o rendimento do ativo decorrente de atrasos na obra ou estouros de custo, a alavancagem torna-se destrutiva, corroendo a rentabilidade dos acionistas.
Valor Presente Líquido (VPL) e a Definição Rigorosa da Tma
O Valor Presente Líquido (VPL) representa a medida de criação absoluta de valor financeiro em moeda corrente, descontando-se todos os fluxos de caixa futuros pela Taxa Mínima de Atratividade (TMA). Um projeto com TIR atrativa pode apresentar um VPL irrisório se o volume de capital demandado for desproporcional ao valor residual gerado.
A calibragem da TMA não deve ser arbitrária. Em modelos institucionais, a taxa de desconto é ancorada no custo de oportunidade do capital soberano e nos prêmios de risco setoriais, calculada por meio da metodologia do WACC (Custo Médio Ponderado de Capital) ou através do balizamento em NTN-B de prazo equivalente somada a um spread de risco de incorporação (comumente entre 400 e 800 pontos-base).
Ao incorporar o CDI projetado ou taxas reais indexadas ao IPCA mais spread, o analista financeiro assegura que o VPL reflita a verdadeira geração de excedente econômico frente às alternativas líquidas no mercado de capitais.
Margem Líquida sobre VGV e Margem Bruta Operacional
A Margem Bruta é obtida pela dedução dos custos diretos de construção e do terreno em relação ao Valor Geral de Vendas (VGV) líquido de impostos e distratos. Ela quantifica a eficiência pura do processo construtivo e o acerto na aquisição imobiliária inicial.
Já a Margem Líquida consolida a totalidade das despesas operacionais da SPE, incluindo o orçamento comercial, comissões de corretagem, despesas financeiras bancárias, overhead corporativo e a tributação pelo Regime Especial de Tributação (RET). Incorporadoras de capital aberto costumam trabalhar com margens líquidas nominais entre 12% e 22%, dependendo do segmento e da velocidade de rotação do portfólio.
Exposição Máxima de Caixa (Peak Equity) e Necessidade de Capital de Giro
A Exposição Máxima de Caixa, internacionalmente referenciada como Peak Equity, define o ponto de menor liquidez acumulada na curva financeira do empreendimento. Trata-se do volume financeiro total que os desenvolvedores precisam aportar antes que as receitas de vendas e as liberações de crédito superem os desembolsos de obra e terreno.
O monitoramento do Peak Equity é o indicador central de solvência corporativa. Uma modelagem falha que subestime essa métrica pode desencadear uma crise de liquidez na incorporadora, obrigando captações emergenciais de dívida a taxas proibitivas para evitar a paralisação do canteiro de obras.
Payback Simples e Payback Descontado ao Longo da Curva S
O Payback Simples determina o momento cronológico em que a receita nominal acumulada iguala os custos totais incorridos no ciclo do projeto. Embora forneça uma visualização intuitiva sobre o tempo de exposição, ele desconsidera a perda do poder de compra do capital ao longo dos meses.
O Payback Descontado, por sua vez, traz todos os fluxos mensais a valor presente pela TMA estabelecida. Em incorporações verticais residenciais, o payback descontado ocorre tipicamente entre o 24º e o 32º mês de desenvolvimento, coincidindo com a fase de acabamentos e a maturação do repasse imobiliário.
Estruturação da DRE Projetada e do Fluxo de Caixa Mensal da SPE
O núcleo matemático de um estudo de viabilidade econômica na incorporação é a planilha integrada de Demonstração do Resultado do Exercício (DRE) projetada e o Fluxo de Caixa Mensal da SPE. A modelagem financeira precisa ser construída mês a mês, sem simplificações anuais que ocultem descasamentos temporais de liquidez.
A estrutura tabular deve segregar rigorosamente os vetores de receitas operacionais, custos diretos de engenharia, despesas comerciais, despesas de desenvolvimento e enquadramento fiscal.
Projeção de Receitas Operacionais e Curva de Recebimento
A determinação do VGV parte da multiplicação da área privativa total vendável pelo preço médio de lançamento por metro quadrado (R$/m²). Plataformas analíticas de monitoramento transacional e dados do DataZAP oferecem os comparáveis fundamentais para essa calibração inicial.
Contudo, a receita bruta não é auferida de forma linear. O fluxo deve prever a curva contratual clássica: sinal (comumente 10% a 15%), parcelas mensais e intermediárias balões durante a obra (20% a 30%) e o saldo devedor quitado mediante repasse bancário ou financiamento na entrega das chaves (60% a 70%).
O modelo deve incluir indexadores contratuais: correção obrigatória pelo Índice Nacional de Custo da Construção (INCC) durante a fase construtiva e aplicação de IPCA ou IGP-M acrescido de juros contratuais (Tabela Price ou SAC) após a expedição do Habite-se. Adicionalmente, deve-se aplicar uma provisão para devedores duvidosos (PDD) e distratos, calibrada conforme o histórico da incorporadora.
Custos Diretos: Terreno, Engenharia e Curva S
O custo de aquisição do terreno deve discriminar o desembolso à vista, as parcelas financeiras atreladas a marcos urbanísticos ou o impacto das permutas físicas e financeiras. Na fase de engenharia, a orçamentação evolui do estágio paramétrico baseado no CUB (Custo Unitário Básico) emitido por sindicatos patronais como o Secovi-SP até o detalhamento analítico executivo via SINAPI.
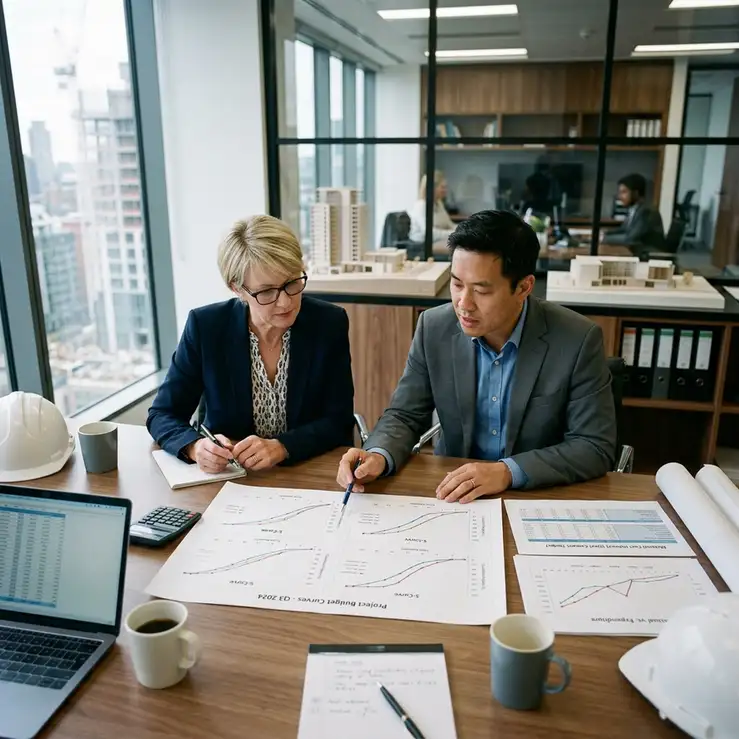
A distribuição temporal dos custos de construção deve obedecer a uma Curva S físico-financeira realista. A concentração dos maiores desembolsos ocorre tipicamente no terço intermediário do cronograma (fases de estrutura, alvenaria e instalações prediais pesadas).
Nesta rubrica, devem constar ainda os custos com projetos executivos de arquitetura e engenharia complementar, licenças ambientais, emolumentos cartorários, mitigatórias de trânsito e taxas de Outorga Onerosa do Direito de Construir (OODC) municipais.
Despesas Comerciais, Marketing e Gestão da SPE
O orçamento comercial compõe parcela expressiva do custo operacional total, oscilando habitualmente entre 5% e 9% do VGV. Ele engloba a comissão de corretagem e a coordenação imobiliária (3% a 5%) e o investimento integral em marketing de performance, estande de vendas, apartamento decorado e campanhas de lançamento (2% a 4%).
Para otimizar essas despesas, consultorias de inteligência comercial e aceleração de lançamentos como a Agencity conectam a modelagem de viabilidade econômico-financeira a dados reais de absorção de mercado e previsibilidade de demanda, reduzindo o Custo de Aquisição de Clientes (CAC) e mitigando o risco de estagnação de estoque.
Adicionalmente, o fluxo deve comportar despesas fixas e variáveis da estrutura jurídica da SPE: auditoria contábil independente, honorários jurídicos, assessoria de repasse e taxas de administração corporativa.
Enquadramento Tributário: RET de 4% Vs Lucro Presumido
A estruturação tributária correta é determinante para a rentabilidade líquida do projeto. O Regime Especial de Tributação (RET) unifica em uma alíquota única de 4% sobre a receita bruta mensal os recolhimentos de IRPJ, CSLL, PIS e COFINS, mediante a prévia constituição de Patrimônio de Afetação no cartório de registro de imóveis.
Em projetos de habitação de interesse social (HIS) vinculados a programas governamentais, essa alíquota pode apresentar reduções adicionais. Em contrapartida, a opção pelo Lucro Presumido resulta em uma carga tributária consolidada próxima a 5,93% a 6,73% sobre o faturamento, demonstrando a superioridade financeira da afetação e do RET na maioria absoluta dos empreendimentos imobiliários verticais.
Análise de Sensibilidade e Testes de Estresse Financeiro na Incorporação
Uma planilha estática que apresenta apenas o cenário base fornece uma falsa sensação de controle ao comitê de crédito. A modelagem avançada de viabilidade econômica na incorporação exige testes de estresse (stress testing) para mapear o limite de ruptura do projeto.
Os testes de sensibilidade permitem identificar quais variáveis operacionais possuem maior correlação com a destruição de margem e a compressão da TIR.
Matriz Bidimensional: Preço de Venda (R$/m²) Vs Custo de Obra (R$/m²)
A matriz bidimensional de sensibilidade confronta variações no preço médio efetivo de venda com desvios no custo global de engenharia. Em geral, o modelo aplica variações percentuais simétricas (ex: -15%, -10%, -5%, 0%, +5%, +10%, +15%) sobre ambas as grandezas.
Essa matriz demonstra de forma transparente qual o desconto máximo praticável na tabela comercial antes que o VPL se torne nulo, ou qual o estouro de orçamento suportável pelo projeto mantendo a rentabilidade acima da TMA definida pelo conselho de administração.
Sensibilidade à Velocidade de Vendas (VSO) e Custo de Carrego
A desaceleração na Velocidade de Vendas (VSO mensal) altera drasticamente a dinâmica de caixa do empreendimento imobiliário. Quando a curva real de vendas fica aquém do modelo projetado, as receitas do fluxo durante a obra diminuem, forçando o incorporador a cobrir o déficit com capital próprio adicional ou dívida bancária mais onerosa.
Além disso, as unidades prontas remanescentes em estoque pós-chaves geram despesas contínuas de condomínio, IPTU e custos de manutenção (custo de carrego de estoque). O modelo financeiro deve simular cenários de absorção lenta, mensurando a perda de rentabilidade decorrente do adiamento das entradas de caixa.
Estresse de Descolamento de Índices Inflacionários: INCC Vs IPCA
Um dos riscos mais negligenciados reside no descasamento entre a inflação de custos da construção civil (medida pelo INCC) e a inflação oficial que baliza a renda dos adquirentes e as parcelas pós-chaves (medida pelo IPCA). Durante ciclos de choque de oferta de insumos básicos, o INCC pode superar substancialmente o IPCA.
Quando esse descompasso ocorre, o custo real da obra sofre expansão imediata sem que o incorporador consiga repassar integralmente o reajuste para o consumidor final, gerando inadimplência e distratos. O modelo deve quantificar o impacto desse descasamento no fluxo de caixa líquido da SPE.
Otimização da Estrutura de Capital (Funding Mix) e Gestão da Exposição de Caixa
A definição da composição ótima de capital entre recursos próprios e captações externas é o elemento central na maximização da TIR do Equity. O objetivo do CFO consiste em minimizar o Peak Equity e garantir segurança de liquidez durante todas as fases do cronograma de desembolsos.
O portfólio de instrumentos de financiamento no Brasil é amplo, exigindo a seleção da estrutura mais compatível com o perfil de risco e a escala do empreendimento.
Equity Vs Financiamento à Produção Vs Mercado de Capitais
O financiamento bancário à produção, tradicionalmente conhecido como Plano Empresário (atrelado a recursos do SFH/SFI via Caixa Econômica Federal, Itaú, Bradesco ou Santander), permite financiar entre 40% e 60% do custo direto de construção. Essa linha é liberada mensalmente conforme medições físicas da obra, reduzindo o aporte de capital próprio à medida que o empreendimento atinge a cota mínima de pré-vendas (condição de eficácia).
No modelo de Crédito Associativo, amplamente utilizado no segmento de habitação econômica, os compradores assinam seus contratos de financiamento imobiliário diretamente com o agente financeiro (como a CEF) ainda na planta. Esse mecanismo transfere o fluxo de repasse para o período construtivo, mitigando quase por completo o risco de repasse e diminuindo a necessidade de capital próprio do incorporador.
Para projetos de maior envergadura, as incorporadoras recorrem ao mercado de capitais por meio de emissões de Certificados de Recebíveis Imobiliários (CRI) corporativos ou lastreados em recebíveis futuros, além de debêntures e fundos imobiliários de desenvolvimento. Essas estruturas oferecem flexibilidade de prazos e carências, adequando o cronograma de amortização ao fluxo do projeto.
Modelagem Estratégica de Permuta de Terreno
A aquisição do terreno integralmente em dinheiro (cash) representa o maior desembolso inicial da incorporadora, inflando o Peak Equity logo no mês zero. A negociação de permutas físicas (troca por unidades futuras no próprio local) ou permutas financeiras (percentual da receita líquida auferida nas vendas) altera completamente o perfil do fluxo de caixa.
A adoção da permuta permite reduzir a exposição máxima de caixa em até 40% a 50%, postergando a remuneração do proprietário do solo para o momento em que as vendas forem concretizadas. Essa abordagem alivia a necessidade de capital inicial e amplia substancialmente a TIR do Equity dos sócios desenvolvedores.
Governança Pós-lançamento e Controle de Desvios (Budget Vs Actual)
O estudo de viabilidade não se encerra no momento do lançamento comercial. Ele constitui o orçamento de referência operacional (baseline) que norteará toda a governança do empreendimento ao longo dos anos seguintes.
A integração entre as ferramentas de modelagem e o software de gestão corporativa (ERP da construtora) assegura a atualização mensal contínua das premissas previstas frente aos resultados realizados (análise de Budget vs Actual).
A metodologia da Curva S de Valor Agregado permite monitorar a aderência dos custos reais de obra e a velocidade de venda frente às metas originais. Caso sejam identificados desvios relevantes, o CFO pode acionar planos de contingência, como a renegociação de prazos com fornecedores, a revisão do mix de tipologias em estoques residuais ou o refinanciamento da dívida estruturada.
A aplicação de ferramentas avançadas de inteligência de mercado imobiliário possibilita recalibrar as tabelas de preços com base na elasticidade em tempo real, capturando oportunidades de aumento de margem em fases de alta demanda ou ajustando incentivos comerciais em momentos de arrefecimento macroeconômico.
Perguntas Frequentes (Faq) sobre Viabilidade Econômica na Incorporação
Qual É a Diferença Fundamental entre TIR do Projeto e TIR do Equity na Incorporação?
A TIR do Projeto calcula o rendimento do fluxo de caixa operacional desalavancado, medindo a rentabilidade intrínseca do empreendimento sem considerar como ele é financiado. A TIR do Equity calcula a rentabilidade auferida exclusivamente sobre o capital próprio aportado pelos sócios, sendo influenciada diretamente pelo custo e pelo volume de financiamento bancário ou dívida estruturada inserida no negócio.
O que Significa Peak Equity e por que Ele É Crucial para a Solvência da SPE?
O Peak Equity, ou Exposição Máxima de Caixa, é o valor máximo acumulado de capital próprio que a incorporadora precisa desembolsar antes que as receitas de vendas e as liberações de crédito superem os custos de obra. Ele define a necessidade real de liquidez do incorporador; se for subestimado, a SPE pode entrar em estresse financeiro por falta de capital de giro.
Como a Permuta de Terreno Afeta os Indicadores Financeiros da Viabilidade?
A permuta física ou financeira substitui o pagamento à vista do terreno por unidades futuras ou repasse de percentual da receita. Isso reduz dramaticamente o desembolso inicial de caixa, diminuindo a Exposição Máxima de Caixa (Peak Equity) e aumentando expressivamente a TIR do Equity, embora reduza o VGV líquido da incorporadora ou o número de unidades disponíveis para venda.
Como Deve Ser Calibrada a Taxa Mínima de Atratividade (Tma) em Projetos Imobiliários?
A TMA deve refletir o custo de oportunidade do capital e o prêmio de risco do setor imobiliário. Ela é comumente estruturada a partir do WACC ou ancorada no rendimento de títulos do Tesouro IPCA+ (NTN-B) de longo prazo acrescidos de um spread de risco de desenvolvimento imobiliário, habitualmente entre 400 e 800 pontos-base ao ano.
Por que o Regime Especial de Tributação (RET) de 4% É a Opção Mais Indicada para a SPE?
O RET unifica quatro tributos federais (IRPJ, CSLL, PIS e COFINS) em uma alíquota única de 4% sobre a receita bruta mediante a constituição de Patrimônio de Afetação. Comparado ao Lucro Presumido, cuja carga tributária combinada pode atingir quase 7%, o RET proporciona economia fiscal direta, elevando a margem líquida e o VPL do projeto.
Qual É a Diferença entre Payback Simples e Payback Descontado?
O Payback Simples aponta o momento cronológico em que a soma das receitas nominais iguala o total de custos acumulados. O Payback Descontado desconta todos os fluxos mensais pela Taxa Mínima de Atratividade (TMA) antes de calcular o prazo de recuperação, considerando o valor do dinheiro no tempo e fornecendo uma métrica muito mais conservadora e precisa.
Como o Descasamento entre INCC e IPCA Pode Comprometer a Margem da Incorporadora?
Durante o período de construção, os custos de materiais e mão de obra sofrem reajuste pelo INCC. Se o índice de custo subir substancialmente acima do IPCA e da evolução salarial dos compradores, o incorporador pode enfrentar aumento de inadimplência e distratos ao tentar repassar esses reajustes contratuais, comprimindo a margem bruta da operação.
O que É Condição de Eficácia no Financiamento à Produção (Plano Empresário)?
A condição de eficácia é a meta mínima de pré-vendas (comumente entre 30% e 50% do VGV) e de evolução documental exigida pela instituição financeira para autorizar a contratação e iniciar a liberação das parcelas mensais do financiamento à obra. Sem atingir esse gatilho, a incorporadora não consegue acessar o crédito bancário previsto no modelo.
Qual o Percentual Médio Típico do Orçamento Comercial e de Marketing em Relação ao VGV?
O orçamento comercial consolidado varia tipicamente entre 5% e 9% do VGV total. Esse montante divide-se habitualmente em 3% a 5% para comissões de intermediação e coordenação de vendas e 2% a 4% destinados a marketing institucional, mídia digital, construção de estande de vendas e montagem de unidades decoradas.
Como a Metodologia de Curva S É Empregada na Modelagem de Viabilidade Econômica?
A Curva S modela a progressão temporal não linear dos custos de engenharia e das receitas operacionais ao longo dos meses. Como os desembol